Ketika AdSense Dipakai untuk Kegiatan Sosial
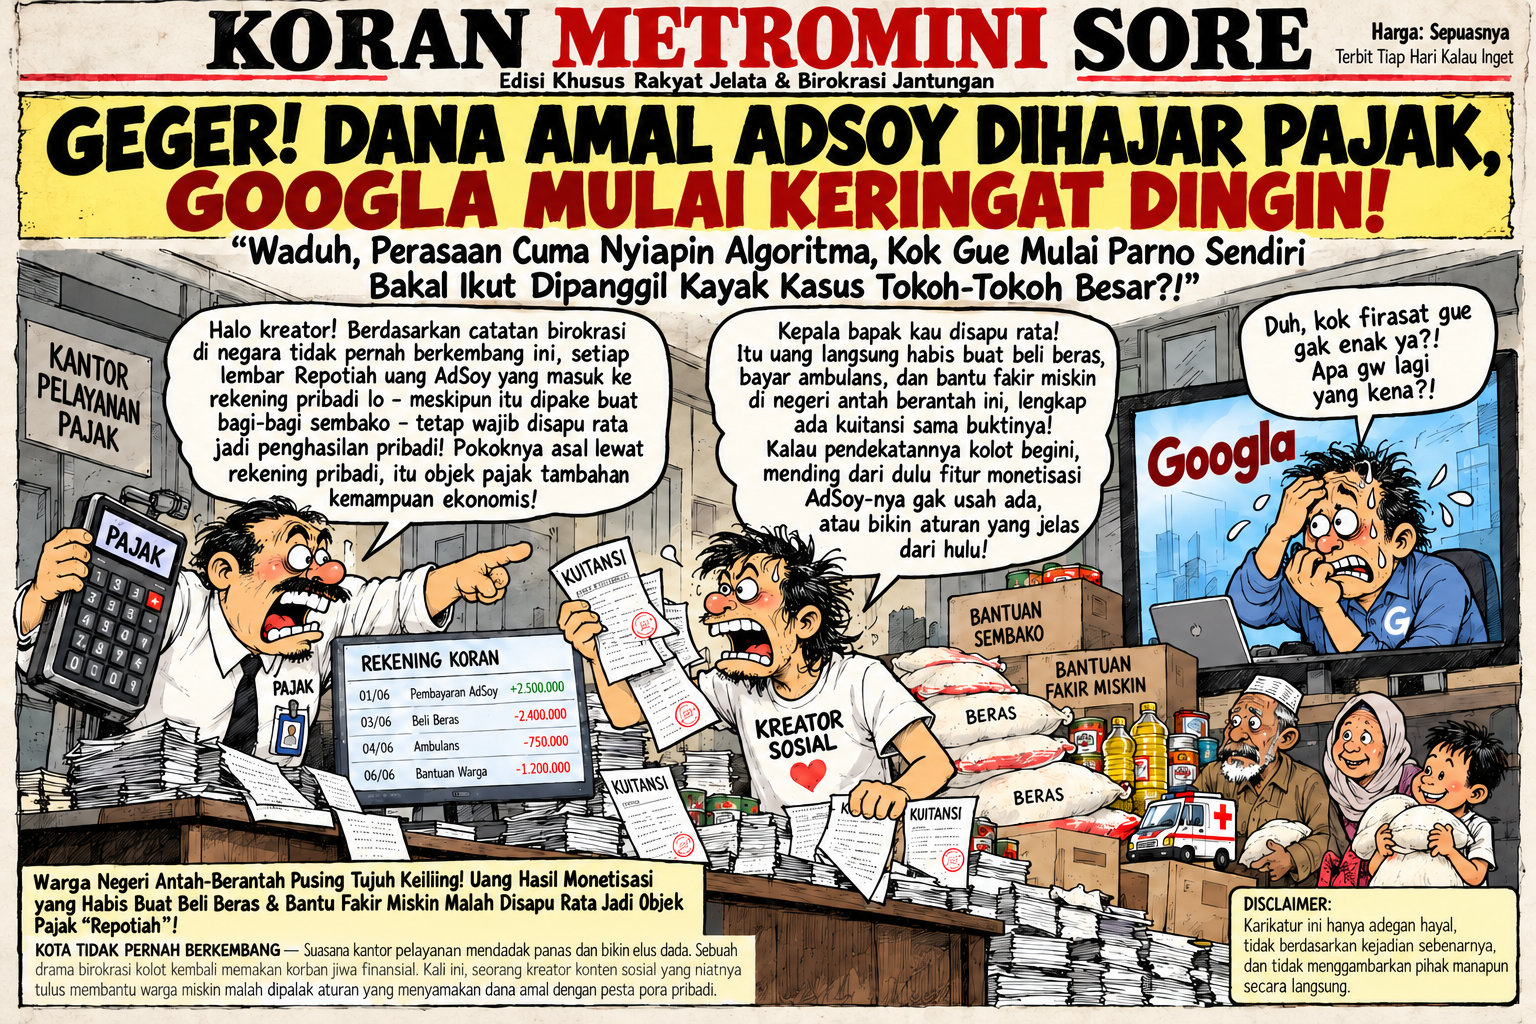
Keputusan Ipda Purnomo untuk menonaktifkan monetisasi atau AdSense kanal YouTube Purnomo Belajar Baik mulai Oktober 2026 memunculkan perdebatan mengenai hubungan antara monetisasi digital, Pajak Penghasilan, dan kegiatan sosial. Purnomo menjelaskan bahwa kegiatan sosialnya tetap berjalan, tetapi pendapatan dari AdSense dihentikan untuk menghindari anggapan bahwa aktivitas tersebut dilakukan untuk mencari keuntungan pribadi. Ia juga menegaskan bahwa orang yang mempertanyakan pendapatannya bukan berasal dari instansi pajak, dan Kanwil DJP Jawa Timur II menyatakan bahwa Purnomo merupakan wajib pajak yang taat.
Peristiwa tersebut menarik karena mempertemukan dua hal yang selama ini sering dibahas secara terpisah. Di satu sisi terdapat penerimaan dari monetisasi konten digital. Di sisi lain terdapat kegiatan sosial yang menggunakan penerimaan tersebut untuk membantu masyarakat. Ketika kedua hal tersebut berlangsung dalam satu kegiatan, hukum tidak cukup hanya mencatat bahwa uang diterima oleh seseorang, tetapi harus membaca hubungan hukum, kapasitas penerima, penguasaan dana, manfaat ekonomi, serta penggunaan dana yang mengikuti penerimaan tersebut.
Purnomo sendiri menyatakan bahwa monetisasi tersebut dihentikan agar kegiatan sosialnya tidak dipersepsikan sebagai sarana mencari keuntungan pribadi. Dengan fakta tersebut, pertanyaan hukumnya menjadi lebih menarik: ketika suatu kanal digunakan untuk kegiatan sosial dan memperoleh penerimaan dari AdSense, apakah setiap rupiah yang secara formal dibayarkan kepada orang pribadi dapat langsung ditempatkan sebagai penghasilan pribadi tanpa pemeriksaan terhadap karakter ekonomi dan hubungan hukum penerimaan tersebut?
Kalau pendekatannya cukup dengan melihat rekening penerima, seluruh penerimaan yang masuk kepada orang pribadi akan mudah disapu menjadi penghasilan pribadi. Model seperti itu berpotensi mengabaikan perbedaan antara seseorang yang menerima uang untuk kepentingan dirinya sendiri dengan seseorang yang menjadi penerima pembayaran secara formal, tetapi dana tersebut dikelola untuk kegiatan sosial yang dapat dibuktikan.
- Ketika AdSense Dipakai untuk Kegiatan Sosial
- AdSense dan Donasi Mempunyai Karakter Hukum yang Berbeda
- Pasal 4 UU Pajak Penghasilan Tidak Berbicara tentang Sekadar Uang Masuk
- Orang Pribadi Dapat Menjalankan Kegiatan Sosial
- Penggunaan Dana Bukan Fakta yang Boleh Diabaikan
- Substance Over Form Tidak Boleh Dipakai Dua Arah
- Kedudukan UU Pajak Penghasilan dalam Hierarki Peraturan
- PMK Tidak Dapat Mengalahkan UU
- PMK Nomor 114 Tahun 2025 dan Perlakuan atas Bantuan atau Sumbangan
- Pajak Tidak Boleh Berhenti pada Rekening Pribadi
- Pendekatan Pajak yang Terlalu Kaku Dapat Mematikan Sumber Pembiayaan Sosial
- Kalau AdSense untuk Kegiatan Kemanusiaan Dipersoalkan, Google Juga Harus Dilihat
- Kalau Memang Dianggap Bermasalah, Kebijakannya Harus Jelas dari Hulu
- AdSense untuk Kemanusiaan Jangan Hilang karena Salah Klasifikasi
- AdSense dan Donasi Harus Dipisahkan, Tetapi Jangan Disapu Rata
- Pertanggungjawaban Dana Tetap Penting
- Kesimpulan
- Dasar Hukum
- FAQ
AdSense dan Donasi Mempunyai Karakter Hukum yang Berbeda
AdSense berasal dari mekanisme monetisasi konten melalui platform, sedangkan donasi atau sumbangan berasal dari pemberian pihak lain kepada penerima. Kedua sumber dana tersebut mempunyai hubungan hukum yang berbeda. Karena itu, pembayaran AdSense tidak dapat disebut sebagai donasi hanya karena uang yang diterima kemudian digunakan untuk kegiatan sosial.
Namun, membedakan AdSense dari donasi juga tidak berarti seluruh pembayaran AdSense yang masuk melalui rekening orang pribadi selesai diklasifikasikan sebagai penghasilan pribadi. Sumber pembayaran menjelaskan dari mana uang berasal; sumber pembayaran belum dengan sendirinya menjelaskan siapa yang menikmati manfaat ekonominya dan dalam kapasitas apa penerimaan tersebut dikelola.
Seseorang dapat menerima pembayaran dari platform, kemudian dana tersebut digunakan untuk membeli kebutuhan masyarakat, membantu orang yang membutuhkan, membiayai kegiatan sosial, atau membayar biaya yang berkaitan dengan pelaksanaan kegiatan tersebut. Rangkaian setelah penerimaan merupakan fakta ekonomi yang berada dalam hubungan langsung dengan cara dana tersebut dikuasai dan dimanfaatkan.
Karena itu, AdSense tetap merupakan penerimaan dari monetisasi, sedangkan kegiatan sosial merupakan konteks penggunaan dan pengelolaan dana. Keduanya harus dibaca bersama tanpa mengubah karakter satu menjadi karakter yang lain.
Pasal 4 UU Pajak Penghasilan Tidak Berbicara tentang Sekadar Uang Masuk
Pasal 4 ayat (1) Undang-Undang Pajak Penghasilan menggunakan ukuran tambahan kemampuan ekonomis. Penghasilan mencakup setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik yang berasal dari Indonesia maupun luar Indonesia, yang dapat dipakai untuk konsumsi atau menambah kekayaan Wajib Pajak, dengan nama dan dalam bentuk apa pun. Rumusan tersebut juga merupakan dasar penjelasan resmi Direktorat Jenderal Pajak mengenai objek PPh.
Rumusan tersebut penting karena hukum pajak tidak sekadar mencatat perpindahan uang. Norma tersebut menghubungkan penerimaan dengan kemampuan ekonomis Wajib Pajak yang bersangkutan. Karena itu, ketika suatu penerimaan dikatakan sebagai penghasilan pribadi, harus ada hubungan hukum dan fakta ekonomi yang menjelaskan mengapa penerimaan tersebut merupakan tambahan kemampuan ekonomis bagi orang pribadi tersebut.
Rekening bank hanya menjelaskan kepada siapa pembayaran dilakukan secara formal. Rekening tidak menjelaskan seluruh hubungan hukum yang melatarbelakangi pembayaran, kapasitas ketika pembayaran diterima, tujuan pengelolaan dana, maupun siapa yang pada akhirnya memperoleh manfaat ekonomi dari dana tersebut.
Dalam konteks AdSense yang digunakan untuk kegiatan sosial, pertanyaan tersebut menjadi semakin penting. Apakah dana tersebut berada dalam penguasaan bebas penerima untuk konsumsi dan menambah kekayaannya? Apakah dana digunakan untuk kepentingan pribadi? Ataukah dana tersebut dikelola untuk membiayai kegiatan tertentu yang manfaatnya diberikan kepada pihak lain dan dapat dibuktikan melalui aliran transaksi?
Pertanyaan tersebut bukan persoalan teknis semata. Pertanyaan tersebut menentukan konstruksi hukum mengenai apakah suatu arus dana benar-benar menunjukkan tambahan kemampuan ekonomis pribadi sebagaimana dimaksud dalam Pasal 4 ayat (1).
Orang Pribadi Dapat Menjalankan Kegiatan Sosial
Kegiatan sosial tidak harus dilakukan melalui yayasan, perkumpulan, badan keagamaan, atau badan hukum tertentu. Orang pribadi dapat melakukan kegiatan sosial dengan sumber daya sendiri maupun dengan dana yang diperoleh dari pihak lain. Karena itu, tujuan sosial tidak dengan sendirinya mengubah status hukum seseorang menjadi badan atau Wajib Pajak badan.
Hal yang perlu dibedakan adalah status subjek dan karakter penerimaan. Seseorang dapat tetap berstatus sebagai orang pribadi sekaligus melakukan aktivitas sosial. Demikian pula, penerimaan yang masuk kepada orang pribadi harus dianalisis berdasarkan hubungan hukumnya, bukan berdasarkan asumsi bahwa seluruh dana yang pernah masuk ke rekening pribadi pasti menjadi kekayaan pribadi.
Karena itu, status penerima pembayaran memang merupakan fakta awal, tetapi status tersebut belum menyelesaikan seluruh persoalan. Penguasaan dana, hak atas dana, tujuan penggunaan, manfaat ekonomi, dan aliran setelah penerimaan tetap merupakan bagian dari fakta yang relevan.
Kegiatan sosial juga tidak boleh dipaksa menjadi badan hanya untuk memperoleh pengakuan bahwa aktivitasnya mempunyai tujuan sosial. Orang pribadi dapat menjadi pelaksana kegiatan sosial tanpa kehilangan identitas hukumnya sebagai orang pribadi.
Penggunaan Dana Bukan Fakta yang Boleh Diabaikan
Salah satu kelemahan pendekatan yang terlalu administratif adalah berhenti pada titik penerimaan dan tidak memberikan bobot yang cukup terhadap apa yang terjadi setelah dana diterima. Padahal, penggunaan dana dapat menunjukkan bagaimana dana tersebut dikuasai dan untuk siapa manfaat ekonominya diberikan.
Misalnya terdapat pembayaran AdSense Rp100 juta dalam suatu periode. Angka Rp100 juta tersebut merupakan fakta pembayaran dari platform. Namun setelah pembayaran terjadi, terdapat rangkaian fakta lanjutan: apakah dana tersebut digunakan untuk kebutuhan pribadi, membeli aset pribadi, disimpan sebagai kekayaan pribadi, atau dikeluarkan untuk membiayai kegiatan sosial?
Apabila dana tersebut digunakan untuk pembelian kebutuhan bantuan, biaya distribusi, kebutuhan penerima manfaat, atau kegiatan kemanusiaan yang dapat dibuktikan, fakta tersebut mempunyai relevansi dalam membaca hubungan ekonomi dari penerimaan. Sebaliknya, apabila sebagian dana digunakan untuk kebutuhan pribadi, fakta tersebut juga harus dapat dibedakan dari penggunaan untuk kegiatan sosial.
Karena itu, rekening koran, bukti transfer, kuitansi, invoice, dokumentasi kegiatan, daftar penerima bantuan, dan bukti pengeluaran mempunyai fungsi pembuktian. Dokumen tersebut dapat menunjukkan bagaimana dana bergerak setelah penerimaan dan siapa yang pada akhirnya menerima manfaat dari penggunaannya.
Substance Over Form Tidak Boleh Dipakai Dua Arah
Prinsip substance over form relevan dalam membaca transaksi karena bentuk formal tidak selalu menggambarkan seluruh keadaan ekonomi. Nama penerima, rekening, dokumen pembayaran, dan hubungan kontraktual tetap penting, tetapi fakta ekonominya juga harus diperiksa ketika ada persoalan mengenai karakter suatu penerimaan.
Jika rekening pribadi dijadikan satu-satunya dasar untuk menyatakan bahwa seluruh dana adalah kekayaan pribadi, pendekatan tersebut terlalu formalistik. Sebaliknya, apabila seseorang hanya menyebut seluruh dana sebagai “dana sosial” tanpa bukti aliran penggunaan, pernyataan tersebut juga tidak cukup untuk mengubah karakter penerimaan.
Substance over form harus digunakan untuk membaca hubungan hukum secara utuh. Prinsip ini tidak boleh berubah menjadi alat untuk menciptakan objek pajak baru yang tidak mempunyai dasar dalam undang-undang. Fakta ekonomi boleh diuji lebih jauh, tetapi norma yang digunakan untuk menarik konsekuensi perpajakannya tetap harus mempunyai sumber kewenangan yang sah.
Dengan demikian, terdapat dua batas yang harus dijaga sekaligus: negara tidak boleh berhenti pada formalitas rekening ketika fakta ekonomi membutuhkan pemeriksaan lebih jauh, sementara pihak penerima juga tidak boleh menggunakan label sosial tanpa pembuktian. Keduanya sama-sama harus tunduk pada norma dan fakta.
Kedudukan UU Pajak Penghasilan dalam Hierarki Peraturan
Pemungutan pajak mempunyai dasar konstitusional melalui Pasal 23A Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 yang menentukan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang. Artinya, kewenangan memungut pajak mempunyai sumber hukum yang jelas dan tidak dapat dilepaskan dari asas legalitas.
Dalam bidang Pajak Penghasilan, norma utamanya terdapat dalam Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
Peraturan Pemerintah kemudian menjalankan ketentuan yang diberikan oleh undang-undang. Salah satunya adalah Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, yang saat ini telah diubah oleh Peraturan Pemerintah Nomor 20 Tahun 2026. JDIH Kementerian Keuangan mencatat PP 20 Tahun 2026 sebagai perubahan terbaru terhadap PP 55 Tahun 2022.
Di bawah kerangka tersebut terdapat berbagai peraturan pelaksana, termasuk Peraturan Menteri Keuangan. Dalam Undang-Undang Nomor 12 Tahun 2011 sebagaimana telah diubah dengan Undang-Undang Nomor 13 Tahun 2022, Peraturan Menteri tidak tercantum dalam daftar jenis dan hierarki Pasal 7 ayat (1), tetapi keberadaan peraturan yang dibentuk oleh lembaga atau pejabat diakui melalui Pasal 8 apabila diperintahkan peraturan yang lebih tinggi atau dibentuk berdasarkan kewenangan.
Konsekuensinya tidak boleh dibalik. Peraturan yang lebih rendah harus bergerak dalam ruang kewenangan yang diberikan oleh peraturan yang lebih tinggi. PMK dapat merinci pelaksanaan norma, tetapi tidak mempunyai kedudukan untuk mengubah undang-undang atau memperluas objek pajak melampaui kewenangan yang diberikan kepadanya.
PMK Tidak Dapat Mengalahkan UU
Kedudukan ini bukan persoalan administratif biasa. Dalam hukum peraturan perundang-undangan, terdapat mekanisme pengujian ketika peraturan di bawah undang-undang diduga bertentangan dengan peraturan yang lebih tinggi. Mahkamah Agung menjelaskan bahwa hak uji materiil merupakan kewenangan untuk menilai materi muatan peraturan di bawah undang-undang terhadap peraturan yang lebih tinggi, dan apabila terbukti bertentangan, peraturan tersebut dapat dinyatakan tidak sah serta tidak mempunyai kekuatan hukum mengikat.
Maka konstruksinya jelas: kalau PMK bertentangan dengan UU, bukan UU yang harus mengikuti PMK. Yang dipersoalkan adalah keabsahan norma yang lebih rendah tersebut. Peraturan pelaksana memperoleh legitimasi dari norma yang lebih tinggi dan tidak dapat menggunakan kewenangannya untuk mengubah batas materi yang telah ditentukan oleh undang-undang.
Hal tersebut sangat relevan dalam persoalan pajak digital. Model pembayaran baru tidak memberi kewenangan baru untuk menciptakan objek Pajak Penghasilan. Perkembangan teknologi hanya mengubah cara transaksi berlangsung; sumber kewenangan pemajakan tetap harus kembali kepada undang-undang.
Hierarki hukum dengan demikian bukan formalitas. Ia menentukan dari mana kewenangan berasal dan sampai sejauh mana suatu peraturan boleh mengatur.
PMK Nomor 114 Tahun 2025 dan Perlakuan atas Bantuan atau Sumbangan
Peraturan Menteri Keuangan Nomor 114 Tahun 2025 mengatur perlakuan Pajak Penghasilan atas bantuan atau sumbangan, termasuk zakat atau sumbangan keagamaan yang sifatnya wajib serta harta hibahan. PMK tersebut berlaku sejak 31 Desember 2025 dan mencabut sejumlah peraturan lama mengenai bantuan, sumbangan, dan hibah.
Pengaturan tersebut menunjukkan bahwa hukum Pajak Penghasilan memang mengenal karakter penerimaan yang berbeda serta memberikan perlakuan tertentu terhadap penerimaan yang masuk dalam kategori bantuan atau sumbangan dan memenuhi persyaratan yang ditentukan.
Namun AdSense tetap mempunyai karakter yang berbeda. AdSense berasal dari mekanisme monetisasi, sedangkan donasi atau sumbangan berasal dari hubungan pemberian. Penggunaan uang hasil AdSense untuk kegiatan sosial tidak mengubah sumber pembayarannya menjadi donasi.
Yang kemudian harus diuji adalah apakah seluruh pembayaran AdSense tersebut dapat langsung dikonstruksikan sebagai tambahan kemampuan ekonomis pribadi hanya karena dibayarkan kepada orang pribadi. Di titik tersebut, dasar hukumnya kembali kepada UU Pajak Penghasilan, bukan semata-mata kepada label transaksi atau tempat uang masuk.
Pajak Tidak Boleh Berhenti pada Rekening Pribadi
Penerimaan ke rekening pribadi memang merupakan fakta hukum. Tetapi menjadikannya sebagai satu-satunya ukuran akan menghasilkan konstruksi yang terlalu sederhana: pemilik rekening dianggap sebagai pemilik seluruh manfaat ekonomi atas setiap transaksi yang masuk.
Masalah muncul ketika rekening tersebut digunakan sebagai sarana menerima dana untuk kegiatan yang manfaatnya diberikan kepada pihak lain. Dalam kondisi demikian, pemeriksaan perlu membedakan penerima pembayaran secara formal, pihak yang menguasai dana, pihak yang memperoleh manfaat ekonomi, dan pihak yang menjadi tujuan penggunaan dana.
Apabila semua monetisasi digital diperlakukan dengan ukuran yang sama, kanal yang dibuat untuk memperbesar kekayaan pribadi dapat disamakan dengan kanal yang menggunakan penerimaan iklan untuk membantu masyarakat. Keduanya sama-sama menerima uang dari platform, tetapi fakta ekonomi yang melatarbelakanginya dapat berbeda.
Konten pendidikan, kegiatan kemanusiaan, bantuan sosial, lingkungan, dan aktivitas masyarakat lainnya sekarang dapat memperoleh pembiayaan melalui platform digital. Hukum pajak perlu mampu membaca model tersebut tanpa mengubah kewenangan administrasi menjadi kewenangan untuk menentukan objek pajak di luar batas undang-undang.
Pendekatan Pajak yang Terlalu Kaku Dapat Mematikan Sumber Pembiayaan Sosial
Kasus Purnomo memperlihatkan konsekuensi yang patut diperhatikan. Purnomo menyatakan bahwa ia memilih menonaktifkan AdSense untuk menghindari tuduhan bahwa kegiatan sosialnya dilakukan demi keuntungan pribadi. Ia tetap menyatakan kegiatan sosial berjalan, sementara Kanwil DJP Jawa Timur II menegaskan bahwa pihak yang menanyakan pendapatannya bukan petugas pajak.
Fakta tersebut penting karena jangan sampai persoalan yang sebenarnya merupakan ketidakjelasan persepsi masyarakat kemudian berkembang menjadi kesan bahwa kegiatan sosial yang dimonetisasi memang secara hukum dipandang bermasalah. Tidak ada dasar dari fakta yang tersedia untuk menyatakan DJP memerintahkan Purnomo menutup AdSense.
Namun, dari sisi kebijakan hukum, dampaknya tetap layak dibahas. Jika orang yang menjalankan kegiatan sosial menganggap monetisasi dapat menimbulkan persoalan klasifikasi yang tidak jelas, maka sebagian orang mungkin memilih menghentikan monetisasi. Akibatnya, sumber pembiayaan yang sebelumnya dapat digunakan untuk membantu masyarakat ikut hilang.
Di sinilah pendekatan perpajakan harus diuji dari sisi kepastian hukum. Negara memang mempunyai kewenangan memungut pajak, tetapi kewenangan tersebut tidak boleh dijalankan dengan cara yang membuat masyarakat sulit membedakan mana penerimaan yang memang merupakan tambahan kemampuan ekonomis pribadi dan mana penerimaan yang karakter ekonominya memerlukan pemeriksaan lebih lanjut.
Kalau AdSense untuk Kegiatan Kemanusiaan Dipersoalkan, Google Juga Harus Dilihat
Kalau kemudian penggunaan AdSense untuk kegiatan kemanusiaan dianggap sebagai persoalan, sorotan hukum tidak seharusnya hanya diarahkan kepada orang yang menerima pembayaran. Google sebagai penyedia program monetisasi berada di hulu hubungan tersebut. Google menentukan ketentuan program, mengoperasikan sistem monetisasi, melakukan pembayaran kepada penayang, dan menetapkan kebijakan mengenai penggunaan program AdSense.
Karena itu, jika model monetisasi konten kemanusiaan dianggap menimbulkan persoalan, pertanyaan yang layak diajukan juga berada pada level penyedia sistem: apakah konten kemanusiaan boleh dimonetisasi, bagaimana Google mengklasifikasikan aktivitas tersebut, apakah terdapat kebijakan khusus mengenai konten sosial, dan siapa yang sebenarnya menentukan bahwa suatu konten layak memperoleh pendapatan iklan.
Kebijakan resmi Google saat ini menunjukkan bahwa Google memang membedakan antara menerima penghasilan AdSense dan langsung mengarahkan pendapatan tersebut untuk donasi melalui pernyataan pada situs atau konten. Google menyatakan bahwa setelah pembayaran diterima, penayang bebas menggunakan penghasilannya. Namun, Google juga melarang pernyataan pada situs yang menyebut seluruh atau sebagian pendapatan iklan akan didonasikan untuk amal, karena menurut Google pernyataan tersebut dapat menarik perhatian yang tidak semestinya terhadap iklan dan Google tidak dapat memverifikasi penggunaan pendapatan tersebut.
Fakta tersebut menunjukkan bahwa persoalan mengenai AdSense dan kegiatan amal sebenarnya juga mempunyai dimensi kebijakan platform. Artinya, ketika negara atau masyarakat mulai mempertanyakan model monetisasi kegiatan kemanusiaan, pembicaraannya tidak seharusnya hanya berhenti pada penerima dana di Indonesia.
Kalau Memang Dianggap Bermasalah, Kebijakannya Harus Jelas dari Hulu
Tidak tepat apabila suatu model monetisasi dibiarkan berjalan melalui sistem platform, pembayaran diterima berdasarkan mekanisme yang disediakan platform, lalu setelah dana diterima muncul konstruksi yang secara mendadak mempersoalkan kegiatan tersebut tanpa standar yang terang. Kepastian hukum mengharuskan masyarakat mengetahui parameter kegiatan yang diperbolehkan dan konsekuensi hukumnya sebelum kegiatan tersebut dijalankan.
Karena itu, apabila memang terdapat kebijakan publik bahwa monetisasi konten kemanusiaan di Indonesia dianggap tidak patut atau harus dibatasi, kebijakan tersebut seharusnya dirumuskan secara jelas. Kalau masalahnya dianggap berada pada model AdSense untuk kegiatan kemanusiaan, maka sumber masalahnya harus dibahas dari model monetisasinya, termasuk penyedia platformnya, bukan hanya dengan membebankan seluruh persoalan kepada penerima pembayaran.
Bahkan, jika ke depan Indonesia memang hendak mengambil kebijakan bahwa AdSense tidak boleh digunakan untuk konten atau kegiatan kemanusiaan tertentu di Indonesia, larangan tersebut harus lahir melalui kebijakan dan norma yang jelas, memiliki dasar kewenangan, diketahui publik, serta dapat diuji secara hukum. Bukan melalui perluasan tafsir terhadap rekening orang pribadi.
Dengan kata lain, apabila negara berpendapat bahwa monetisasi kegiatan kemanusiaan tidak sesuai dengan kebijakan tertentu, seharusnya ada aturan yang terang mengenai boleh atau tidaknya model tersebut, bukan membuat masyarakat mengetahui persoalannya setelah monetisasi berlangsung dan dana telah diterima.
AdSense untuk Kemanusiaan Jangan Hilang karena Salah Klasifikasi
Kegiatan kemanusiaan mempunyai tujuan yang berbeda dengan aktivitas yang sejak awal dibangun untuk memperbesar kekayaan pribadi. Seseorang dapat membuat konten, memperoleh perhatian masyarakat, menerima pendapatan dari iklan, dan kemudian menggunakan penerimaan tersebut untuk membantu orang lain. Penggunaan teknologi komersial sebagai sumber dana tidak dengan sendirinya menghapus tujuan sosial dari kegiatan tersebut.
Google menyediakan platform, YouTube menyediakan distribusi konten, pengiklan membeli ruang iklan, dan penayang memperoleh pembayaran berdasarkan sistem monetisasi. Rangkaian tersebut merupakan sebuah ekosistem ekonomi. Tetapi dari fakta bahwa ekosistemnya komersial, tidak otomatis seluruh tujuan penggunaan pendapatan yang dihasilkan dari ekosistem tersebut berubah menjadi kepentingan pribadi.
Karena itu, jika penerimaan dari model tersebut dipersoalkan, analisisnya harus mampu memisahkan mekanisme memperoleh uang dari tujuan dan manfaat ekonomi setelah uang diperoleh. Memisahkan kedua aspek tersebut bukan berarti menghilangkan konsekuensi hukum dari penerimaan, melainkan memastikan bahwa kesimpulan hukumnya tidak dibangun dari satu fakta saja.
Dan apabila yang dipersoalkan justru keberadaan monetisasi untuk kegiatan kemanusiaan, maka Google juga harus masuk dalam pembahasan. Jangan penerima dana saja yang diminta menjelaskan model tersebut, sementara penyedia sistem monetisasinya sama sekali tidak dibahas.
AdSense dan Donasi Harus Dipisahkan, Tetapi Jangan Disapu Rata
Dalam kegiatan sosial, seseorang dapat memperoleh dua sumber dana sekaligus, yaitu pembayaran AdSense dan donasi masyarakat. Keduanya dapat digunakan untuk kegiatan yang sama, tetapi sumber dan hubungan hukumnya tetap berbeda.
Misalnya seseorang menerima Rp50 juta dari AdSense dan Rp30 juta dari donasi masyarakat. Secara penggunaan, seluruh Rp80 juta tersebut dapat digunakan untuk membantu masyarakat. Namun secara hukum, sumber penerimaan tersebut tetap harus dicatat sesuai hubungan hukumnya masing-masing.
Untuk donasi, terdapat ketentuan tersendiri dalam rezim Pajak Penghasilan mengenai bantuan atau sumbangan. PMK Nomor 114 Tahun 2025 mengatur lebih lanjut perlakuan terhadap kategori penerimaan tersebut dan persyaratannya.
Untuk AdSense, analisisnya kembali kepada ketentuan mengenai penghasilan. Tetapi kembali kepada ketentuan penghasilan berarti kembali kepada UU Pajak Penghasilan dan konsep tambahan kemampuan ekonomis, bukan berhenti pada siapa nama pemilik rekening pembayaran.
Pertanggungjawaban Dana Tetap Penting
Kritik terhadap pendekatan pajak yang terlalu luas tidak berarti kegiatan sosial boleh berjalan tanpa pertanggungjawaban. Justru semakin besar dana yang dikelola, semakin penting pencatatan yang memungkinkan seluruh arus uang diperiksa.
Penerimaan AdSense dapat dicatat berdasarkan periode pembayaran. Donasi dapat dicatat secara terpisah. Pengeluaran untuk kebutuhan sosial, biaya operasional kegiatan, dan pengeluaran pribadi juga harus dapat dibedakan. Dengan cara tersebut, aliran dana dapat ditelusuri dari sumber sampai penggunaan.
Dokumentasi menjadi bagian penting dari pembuktian. Rekening koran, bukti transfer, kuitansi, invoice, catatan penerima bantuan, dokumentasi kegiatan, serta bukti pengeluaran dapat menunjukkan apakah suatu klaim mengenai penggunaan dana sesuai dengan keadaan sebenarnya.
Transparansi semacam ini justru memberikan manfaat bagi semua pihak. Masyarakat dapat mengetahui penggunaan dana, penerima mempunyai alat bukti, dan pemeriksa mempunyai dasar yang lebih kuat untuk membaca karakter transaksi.
Kesimpulan
Penerimaan AdSense yang digunakan untuk kegiatan sosial tidak layak dibaca hanya dari fakta bahwa uang tersebut masuk ke rekening orang pribadi. Pembayaran dari platform memang menunjukkan adanya penerimaan, tetapi penentuan apakah penerimaan tersebut merupakan penghasilan pribadi harus ditempatkan dalam konstruksi Pasal 4 ayat (1) UU Pajak Penghasilan mengenai tambahan kemampuan ekonomis.
Orang pribadi juga dapat menjalankan kegiatan sosial tanpa harus menjadi yayasan atau Wajib Pajak badan. Karena itu, status penerima pembayaran harus dibedakan dari karakter ekonomi dana yang diterimanya. Penguasaan dana, manfaat ekonomi, penggunaan dana, serta bukti transaksi merupakan bagian dari fakta yang harus dibaca secara utuh.
AdSense dan donasi mempunyai hubungan hukum yang berbeda. AdSense berasal dari monetisasi, sedangkan donasi berasal dari pemberian atau sumbangan. Penggunaan AdSense untuk kegiatan sosial tidak mengubah AdSense menjadi donasi, tetapi penggunaan dana untuk kegiatan sosial juga bukan fakta yang boleh dihapus begitu saja dari pemeriksaan.
Pada tingkat norma, PMK tidak berada di atas UU. Peraturan Menteri Keuangan hanya sah dalam ruang kewenangan yang diberikan oleh peraturan yang lebih tinggi. Apabila peraturan di bawah undang-undang bertentangan dengan peraturan yang lebih tinggi, terdapat mekanisme hak uji materiil di Mahkamah Agung dan peraturan tersebut dapat dinyatakan tidak sah serta tidak mempunyai kekuatan hukum mengikat.
Karena itu, kritik terhadap pendekatan perpajakan yang terlalu luas bukanlah kritik terhadap keberadaan pajak. Kritiknya adalah terhadap cara menentukan objek pajak. Kewenangan memungut pajak tidak boleh berubah menjadi kewenangan untuk menganggap setiap arus dana sebagai penghasilan pribadi hanya karena uang tersebut melewati rekening orang pribadi.
Kalau kegiatan kemanusiaan yang dimonetisasi melalui AdSense memang dianggap bermasalah, pembahasannya juga harus diarahkan ke hulu, yaitu desain dan kebijakan platform yang menyediakan monetisasi tersebut. Google sebagai penyedia program tidak dapat sepenuhnya dilepaskan dari pembahasan apabila persoalan yang dipermasalahkan justru berasal dari model monetisasi. Kebijakan Google saat ini sendiri mengakui bahwa setelah pembayaran AdSense diterima, penayang bebas menggunakan penghasilannya, meskipun terdapat pembatasan tertentu mengenai klaim bahwa pendapatan iklan akan didonasikan.
Kalau ke depan Indonesia memang hendak melarang AdSense untuk kegiatan kemanusiaan tertentu, maka larangannya harus dibuat jelas, terbuka, mempunyai dasar kewenangan, dan diarahkan pada model kegiatannya, bukan muncul secara tidak langsung melalui perluasan tafsir atas penerimaan orang pribadi.
Pada akhirnya, pertanyaan hukumnya bukan hanya berapa uang yang masuk melalui AdSense, tetapi atas dasar hubungan hukum apa uang tersebut diterima, siapa yang memperoleh manfaat ekonominya, apakah terdapat tambahan kemampuan ekonomis sebagaimana dimaksud UU Pajak Penghasilan, bagaimana dana tersebut dikuasai dan digunakan, serta apakah seluruh kesimpulan tersebut dapat dibuktikan dengan fakta dan dokumen yang tersedia.
Dasar Hukum
1. Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, khususnya Pasal 23A.
2. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan, sebagaimana telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
3. Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sebagaimana telah diubah dengan Peraturan Pemerintah Nomor 20 Tahun 2026.
4. Peraturan Menteri Keuangan Nomor 114 Tahun 2025 tentang Perlakuan atas Bantuan atau Sumbangan Termasuk Zakat atau Sumbangan Keagamaan yang Sifatnya Wajib, serta Harta Hibahan dalam Pajak Penghasilan.
5. Undang-Undang Nomor 12 Tahun 2011 tentang Pembentukan Peraturan Perundang-undangan, sebagaimana telah diubah dengan Undang-Undang Nomor 13 Tahun 2022.
6. Undang-Undang Nomor 14 Tahun 1985 tentang Mahkamah Agung, sebagaimana telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 3 Tahun 2009, khususnya mengenai hak uji materiil terhadap peraturan di bawah undang-undang.
FAQ
Apakah AdSense untuk kegiatan sosial otomatis menjadi penghasilan pribadi?
Tidak dapat ditentukan hanya dari fakta bahwa pembayaran masuk ke rekening orang pribadi. Pasal 4 ayat (1) UU Pajak Penghasilan menggunakan konsep tambahan kemampuan ekonomis sebagai ukuran penghasilan, sehingga penerimaan harus ditempatkan dalam hubungan hukum dan fakta ekonomi yang membentuknya.
Apakah kegiatan sosial harus menggunakan yayasan?
Tidak. Orang pribadi dapat menjalankan kegiatan sosial. Kegiatan tersebut tidak dengan sendirinya mengubah status orang pribadi menjadi badan atau Wajib Pajak badan.
Apakah AdSense sama dengan donasi?
Tidak. AdSense berasal dari mekanisme monetisasi, sedangkan donasi merupakan bantuan atau sumbangan. Keduanya mempunyai hubungan hukum yang berbeda.
Apakah rekening pribadi cukup untuk membuktikan bahwa seluruh dana merupakan penghasilan pribadi?
Rekening pribadi menunjukkan kepada siapa pembayaran dilakukan secara formal. Data tersebut penting, tetapi belum menjelaskan seluruh hubungan hukum, penguasaan dana, manfaat ekonomi, dan penggunaan dana setelah penerimaan.
Apakah PMK boleh mengatur hal yang bertentangan dengan UU?
Tidak. PMK merupakan peraturan yang kedudukannya berada di bawah undang-undang dan harus bergerak dalam batas kewenangan yang diberikan norma yang lebih tinggi. Jika peraturan di bawah undang-undang diduga bertentangan dengan undang-undang, pengujiannya dilakukan melalui Mahkamah Agung.
Apakah Google saat ini melarang penggunaan pendapatan AdSense untuk kegiatan sosial?
Tidak demikian. Google menyatakan bahwa setelah pembayaran AdSense diterima, penayang bebas menggunakan penghasilannya. Namun Google melarang pernyataan pada situs yang menyebut seluruh atau sebagian pendapatan iklan akan didonasikan untuk amal karena alasan kebijakan iklan.
Kalau AdSense untuk kegiatan kemanusiaan dipersoalkan, siapa yang harus dilihat?
Tidak cukup melihat penerima pembayaran. Penyedia sistem monetisasi juga relevan untuk ditinjau karena kebijakan dan mekanisme platform berada pada hulu hubungan monetisasi. Bila persoalannya adalah keberadaan model monetisasi untuk kegiatan kemanusiaan, evaluasi terhadap platform dan kebijakannya merupakan bagian dari pembahasan.
Apakah ke depan AdSense untuk kegiatan kemanusiaan dapat dilarang di Indonesia?
Secara kebijakan, hal tersebut baru merupakan pilihan yang harus dituangkan melalui aturan yang mempunyai dasar kewenangan. Jika Indonesia hendak melarang model tersebut, larangannya harus dirumuskan secara jelas dan dapat diketahui publik, bukan dibentuk secara tidak langsung melalui perluasan tafsir terhadap penerimaan orang pribadi.
Kalau seluruh AdSense digunakan untuk kegiatan sosial, apakah penggunaan tersebut relevan?
Relevan untuk membaca keseluruhan konstruksi transaksi dan manfaat ekonomi. Penggunaan dana tersebut perlu dapat dibuktikan melalui aliran rekening, bukti pembayaran, dokumentasi kegiatan, dan dokumen lain yang menunjukkan ke mana dana tersebut benar-benar digunakan.
Artikel ini membahas hubungan hukum antara monetisasi AdSense, kegiatan sosial, konsep tambahan kemampuan ekonomis dalam Pajak Penghasilan, hierarki peraturan perundang-undangan, serta kebijakan platform monetisasi. Uraian ini mengikuti materi sumber artikel dan digunakan sebagai informasi hukum umum.