Status Pajak Non Efektif Tidak Menghentikan Kewajiban Pelaporan Tahunan Perseroan
Status Wajib Pajak Nonaktif tidak menghapus kedudukan badan hukum PT. Pembahasan ini menguraikan kewajiban laporan tahunan, RUPS, penyampaian melalui SABH, serta pembubaran dan likuidasi perseroan yang tidak lagi beroperasi.
Penetapan status Wajib Pajak Nonaktif atau Non Efektif (NE) pada perseroan terbatas tidak menghapus kedudukan badan hukum maupun kewajiban administrasi korporasi yang melekat pada perseroan. Pembebasan kewajiban penyampaian Surat Pemberitahuan (SPT) dalam administrasi perpajakan mempunyai ruang lingkup berbeda dari kewajiban penyusunan laporan tahunan, penyelenggaraan Rapat Umum Pemegang Saham (RUPS), dan penyampaian persetujuan laporan tahunan melalui Sistem Administrasi Badan Hukum (SABH).
Persoalan ini muncul ketika perusahaan yang tidak menjalankan kegiatan operasional menganggap status pajak Non Efektif cukup untuk membiarkan perseroan tanpa pelaporan tahunan. Padahal, hukum perseroan menempatkan keberadaan badan hukum, tanggung jawab direksi, serta kewajiban pertanggungjawaban kepada pemegang saham dalam rezim hukum tersendiri.
Status Pajak Non Efektif Tidak Menghapus Kedudukan Hukum Perseroan
Pembedaan antara status perpajakan dan status badan hukum merupakan titik awal untuk menentukan kewajiban suatu perseroan. Keduanya mempunyai dasar pembentukan, kewenangan administrasi, serta akibat hukum yang berbeda.
Dalam doktrin hukum badan hukum, perseroan mempunyai kepribadian hukum yang terpisah dari orang-orang yang mendirikannya. Perseroan menjadi subjek hukum tersendiri yang dapat mempunyai hak, kewajiban, kekayaan, serta melakukan perbuatan hukum atas namanya sendiri.
Prinsip separate legal entity tersebut juga tercermin dalam pembatasan tanggung jawab pemegang saham. Kekayaan perseroan dipisahkan dari kekayaan pribadi pemegang saham, sehingga pemegang saham pada prinsipnya tidak bertanggung jawab secara pribadi atas perikatan perseroan maupun kerugian perseroan melebihi saham yang dimiliki.
Konsekuensi dari pemisahan kepribadian hukum tersebut adalah keberadaan perseroan tidak ditentukan semata-mata oleh aktivitas ekonomi yang sedang dijalankan. Berhentinya kegiatan usaha, tidak adanya transaksi, atau nihilnya pendapatan tidak mempunyai akibat hukum berupa berakhirnya status badan hukum.
Dalam administrasi perpajakan, status Wajib Pajak Nonaktif merupakan penetapan yang diberikan kepada Wajib Pajak yang tidak memenuhi persyaratan subjektif dan/atau objektif, tetapi penghapusan NPWP belum dilakukan. Penetapan terhadap Wajib Pajak Badan menjadi kewenangan Kepala Kantor Pelayanan Pajak berdasarkan permohonan Wajib Pajak atau secara jabatan.
Direktorat Jenderal Pajak melalui Coretax menjelaskan bahwa Wajib Pajak yang telah ditetapkan sebagai Wajib Pajak Nonaktif tidak diwajibkan menyampaikan SPT sejak tahun pajak penetapannya. Istilah Nonaktif digunakan untuk menggantikan sebutan Non Efektif yang dikenal sebelumnya.
Namun, konsekuensi tersebut hanya berkaitan dengan pemenuhan kewajiban perpajakan. Penetapan Nonaktif tidak memuat keputusan pembubaran badan hukum, tidak mengakhiri kewenangan organ perseroan, dan tidak menghapus kewajiban korporasi berdasarkan hukum perseroan.
Pembedaan tersebut juga terlihat dalam ketentuan penghapusan NPWP. Penghapusan NPWP bagi Wajib Pajak Badan mempunyai persyaratan tersendiri, termasuk kondisi badan yang telah dilikuidasi atau dibubarkan karena penghentian atau penggabungan usaha. Dengan demikian, status Nonaktif dan penghapusan NPWP merupakan dua tindakan administrasi perpajakan yang berbeda.
Logika hukumnya jelas. Apabila penghentian kegiatan usaha atau penetapan status Nonaktif dianggap cukup untuk mengakhiri kedudukan perseroan, keberadaan mekanisme pembubaran dan likuidasi dalam hukum perseroan akan kehilangan fungsi normatifnya. Padahal, pengakhiran status badan hukum telah ditentukan melalui prosedur tersendiri.
PT Tidak Beroperasi Tidak Sama dengan PT yang Telah Dibubarkan
Penghentian kegiatan operasional merupakan keadaan faktual dalam kegiatan ekonomi perseroan. Sebaliknya, pembubaran merupakan peristiwa hukum yang menimbulkan akibat terhadap status dan kewenangan perseroan berdasarkan prosedur yang ditentukan peraturan perundang-undangan.
Keduanya tidak dapat dipertukarkan.
PT yang tidak melakukan transaksi selama beberapa tahun masih dapat memiliki modal disetor, aset, rekening bank, kewajiban kepada kreditor, kontrak yang belum diselesaikan, maupun hubungan hukum dengan pihak ketiga. Ketiadaan omzet tidak serta-merta menghapus seluruh kepentingan hukum yang sebelumnya melekat pada perseroan.
Hukum perseroan juga tidak menempatkan berhentinya kegiatan usaha sebagai satu-satunya dasar pembubaran. Pembubaran harus mempunyai dasar hukum, antara lain keputusan RUPS, berakhirnya jangka waktu pendirian, penetapan pengadilan, keadaan kepailitan tertentu, atau pencabutan izin usaha yang mewajibkan likuidasi.
Bahkan, pembubaran belum langsung mengakhiri status badan hukum. Perseroan tetap diakui sebagai badan hukum sampai proses likuidasi selesai dan pertanggungjawaban likuidator diterima oleh RUPS atau pengadilan.
Asas kepastian hukum menuntut agar berakhirnya kedudukan suatu subjek hukum didasarkan pada prosedur yang ditentukan, bukan hanya kesimpulan berdasarkan keadaan operasional atau perubahan status administrasi pada instansi lain.
Oleh karena itu, perusahaan yang memilih tidak lagi beroperasi mempunyai dua persoalan yang harus dipisahkan. Pertama, bagaimana memenuhi kewajiban administrasi selama badan hukum tetap dipertahankan. Kedua, bagaimana mengakhiri badan hukum melalui pembubaran dan likuidasi apabila perseroan memang tidak akan digunakan kembali.
Laporan Tahunan Merupakan Pertanggungjawaban Direksi kepada Pemegang Saham
Kewajiban laporan tahunan mempunyai landasan pada prinsip akuntabilitas pengurusan perseroan. Direksi tidak hanya menjalankan kegiatan komersial, tetapi juga bertanggung jawab menyampaikan pertanggungjawaban atas pengurusan perseroan kepada pemegang saham.
Laporan tahunan bukan instrumen pelaporan perpajakan. Dokumen ini merupakan bentuk pertanggungjawaban korporasi yang memuat informasi keuangan, kegiatan perseroan, pelaksanaan tanggung jawab sosial dan lingkungan, permasalahan yang memengaruhi kegiatan usaha, serta pelaksanaan fungsi pengawasan dewan komisaris.
Dalam hukum perseroan, tidak terdapat pengecualian umum yang membebaskan PT persekutuan modal dari kewajiban laporan tahunan hanya karena tidak beroperasi atau telah memperoleh status pajak Nonaktif.
Direksi wajib menyampaikan laporan tahunan kepada RUPS setelah ditelaah oleh dewan komisaris paling lambat enam bulan setelah tahun buku berakhir. RUPS tahunan juga wajib diselenggarakan dalam jangka waktu tersebut.
Kedua kewajiban tersebut mempunyai hubungan langsung. Laporan tahunan menjadi dokumen yang diajukan dalam RUPS untuk memperoleh persetujuan pemegang saham.
Persetujuan terhadap laporan tahunan juga harus dibedakan dari pengesahan laporan keuangan. Keduanya merupakan bagian dari pertanggungjawaban korporasi yang diputuskan melalui RUPS, sebagaimana diatur dalam hukum perseroan.
Dengan demikian, tidak adanya aktivitas komersial tidak menghilangkan kebutuhan pertanggungjawaban direksi. Justru melalui laporan tahunan, pemegang saham dapat mengetahui bahwa perseroan memang tidak menjalankan kegiatan usaha selama tahun buku bersangkutan.
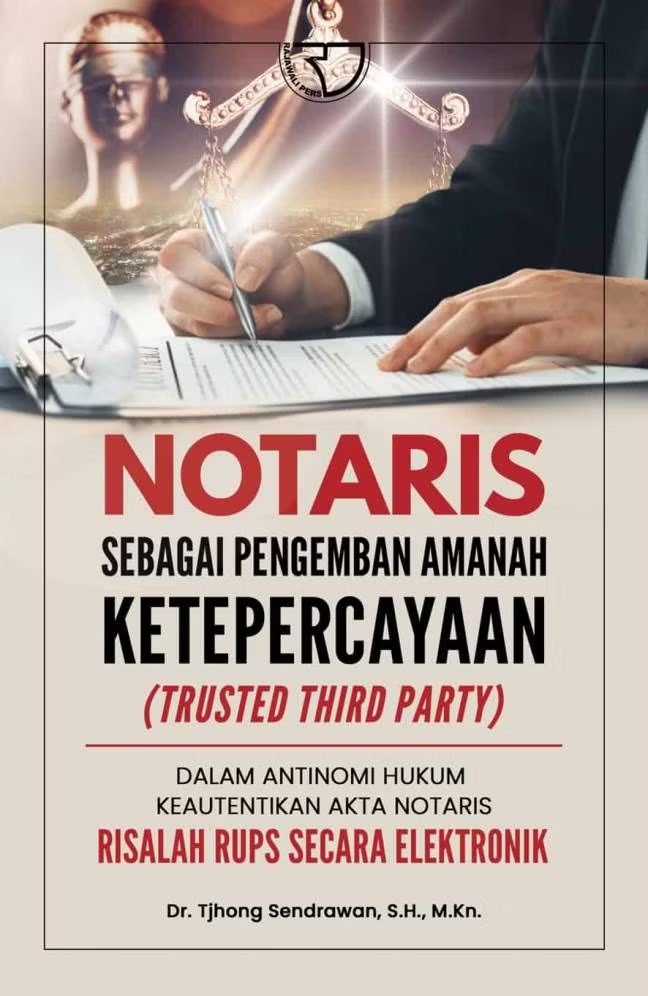
Notaris Sebagai Pengembangan Amanah Ketepercayaan
Buku ini hadir sebagai rujukan komprehensif dan visioner yang mengupas secara mendalam pelaksanaan Jabatan Notaris dalam Rapat Umum Pemegang Saham (RUPS) secara Elektronik, mulai dari aspek keamanan dan autentikasi identitas digital, pengenalan penghadap dan pembacaan akta secara virtual, hingga penandatanganan, pembuatan, serta penyimpanan akta Notaris secara elektronik. Tidak berhenti pada tataran normatif, buku ini juga menempatkan kedudukan Notaris dalam perspektif multidisipliner, meliputi Hukum Perdata, Hukum Administrasi Negara, Hukum Pidana, Kode Etik Notaris, serta Hukum Islam dan Hukum Adat, sehingga memberikan gambaran utuh mengenai peran dan tanggung jawab Notaris sebagai Trusted Third Party dalam sistem hukum Indonesia.
Dengan menggabungkan kajian historis, kondisi kekinian, dan antisipasi perkembangan teknologi ke depan, buku ini menyajikan analisis yang tidak hanya berbasis regulasi, tetapi juga implementasi teknis penyelenggaraan RUPS secara Elektronik, diperkaya dengan praktik dan pengalaman negara-negara lain yang telah lebih dahulu menerapkannya. Lebih lanjut, pembahasan mutakhir mengenai tanda tangan elektronik, penggunaan teknologi blockchain, dan artificial intelligence dalam praktik kenotariatan, beserta implikasi pembuktiannya berdasarkan KUHP dan KUHAP yang mulai berlaku tahun 2026, menjadikan buku ini tawaran solusi yang feasible secara hukum dan aplikatif dalam praktik sehari-hari. Diharapkan, buku ini menjadi bacaan penting bagi akademisi, praktisi, regulator, dan seluruh pemerhati hukum, serta berkontribusi dalam memperkaya khazanah ilmu hukum di Indonesia.
Harga dan ketersediaan dapat berubah sewaktu-waktu.
- Penerbit
- RajaGrafindo Persada
- Tanggal terbit
- 7 Agustus 2026
- Jumlah halaman
- 638 halaman
- ISBN
- 9786230822704
- Bahasa
- Indonesia
- SKU
- 208441324
- Tinggi
- 23 cm
- Lebar
- 15 cm
- Berat
- 0,828 kg
Ketiadaan Transaksi Tidak Membenarkan Laporan Keuangan yang Kosong secara Formal
Persoalan lain muncul ketika perseroan sejak awal didirikan tidak pernah menjalankan kegiatan usaha dan tidak mempunyai transaksi penjualan.
Kondisi tersebut perlu dibedakan dari tidak adanya kewajiban penyusunan laporan keuangan. Laporan keuangan harus menggambarkan posisi keuangan perseroan berdasarkan pembukuan, termasuk modal, aset, kewajiban, saldo kas, serta biaya yang timbul selama tahun buku.
Tidak adanya pendapatan tidak selalu berarti seluruh akun keuangan bernilai nihil. Modal yang telah disetor, biaya pendirian, biaya administrasi, saldo rekening, dan kewajiban lainnya tetap harus diperhitungkan sepanjang masih terdapat saldo atau transaksi yang bersangkutan.
Apabila perseroan memang tidak menjalankan aktivitas usaha, laporan mengenai kegiatan perseroan dapat menjelaskan keadaan tersebut. Begitu pula laporan laba rugi harus disusun berdasarkan pencatatan yang dapat dipertanggungjawabkan.
Direksi juga harus memperhatikan kesesuaian isi laporan keuangan dengan keadaan pembukuan. Laporan yang dibuat hanya untuk memenuhi formalitas administrasi, tetapi tidak menggambarkan kondisi keuangan perseroan, dapat menimbulkan persoalan pertanggungjawaban.
Perlu dibedakan pula kewajiban penyusunan laporan keuangan dengan kewajiban audit eksternal. Tidak seluruh PT diwajibkan menggunakan jasa akuntan publik. Kewajiban audit berlaku terhadap perseroan yang memenuhi kriteria tertentu, antara lain menghimpun atau mengelola dana masyarakat, menerbitkan surat pengakuan utang kepada masyarakat, merupakan perseroan terbuka atau persero, mempunyai aset dan/atau peredaran usaha paling sedikit Rp50 miliar, maupun diwajibkan oleh peraturan perundang-undangan.
Dengan demikian, ketiadaan transaksi tidak menghapus kewajiban laporan keuangan, tetapi juga tidak berarti setiap perseroan harus menjalani audit eksternal.
Persetujuan Laporan Tahunan Kini Harus Disampaikan melalui SABH
Aspek administrasi yang perlu mendapat perhatian adalah berlakunya Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
Peraturan tersebut mulai berlaku pada 17 Desember 2025 dan menggantikan Peraturan Menteri Hukum dan Hak Asasi Manusia Nomor 21 Tahun 2021.
Permenkum Nomor 49 Tahun 2025 secara khusus mengatur penyampaian persetujuan laporan tahunan oleh perseroan persekutuan modal. Pengaturannya tidak berhenti pada kewajiban direksi menyampaikan laporan kepada RUPS, tetapi juga mengatur bentuk persetujuan, akta notaris, serta penyampaian dokumen kepada Menteri melalui SABH.
Berdasarkan ketentuan tersebut, tahapan pemenuhan kewajiban meliputi:
- Direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah dewan komisaris paling lambat enam bulan setelah tahun buku berakhir.
- Persetujuan RUPS terhadap laporan tahunan dituangkan dalam akta notaris.
- Direksi melalui notaris menyampaikan persetujuan tersebut kepada Menteri paling lama 30 hari sejak tanggal akta notaris ditandatangani.
- Penyampaian dilakukan secara elektronik melalui SABH dengan mengunggah akta notaris mengenai persetujuan laporan tahunan dan laporan tahunan yang telah disetujui.
Ketentuan tersebut mempunyai konsekuensi administratif tersendiri. Penyelenggaraan RUPS dan penyimpanan risalah rapat secara internal belum mencukupi apabila persetujuan laporan tahunan juga wajib disampaikan kepada Menteri melalui SABH.
Dengan demikian, terdapat dua tahapan yang harus dipenuhi, yaitu pertanggungjawaban direksi kepada pemegang saham melalui RUPS dan pemenuhan administrasi pelaporan kepada Menteri.
Pemblokiran SABH Tidak Sama dengan Pencabutan Status Badan Hukum
Permenkum Nomor 49 Tahun 2025 juga mengatur sanksi administratif bagi perseroan persekutuan modal yang tidak menyampaikan persetujuan laporan tahunan atau melewati batas waktu pelaporan.
Sanksi tersebut berupa teguran tertulis dan pemblokiran akses SABH.
Secara normatif, teguran disampaikan melalui notifikasi pada SABH dan/atau surat elektronik. Apabila perseroan tidak memenuhi kewajiban dalam jangka waktu 30 hari sejak notifikasi teguran, akses perseroan pada SABH dapat diblokir.
Pemblokiran akses memiliki konsekuensi terhadap pelayanan administrasi badan hukum. Perseroan dapat mengalami hambatan ketika memerlukan perubahan data, penggantian direksi dan komisaris, pencatatan perubahan pemegang saham, maupun layanan lain yang membutuhkan akses SABH.
Namun, secara yuridis pemblokiran akses tersebut tidak dapat dipersamakan dengan pencabutan status badan hukum. Peraturan tersebut mengatur pembatasan akses layanan administrasi, bukan penghapusan perseroan dari daftar badan hukum melalui mekanisme likuidasi.
Perseroan yang telah dikenai pemblokiran tetap dapat mengajukan permohonan pembukaan akses dengan melengkapi dokumen pendukung yang dipersyaratkan.
Pembedaan ini penting karena sanksi administrasi AHU mempunyai karakter berbeda dari akibat hukum pembubaran perseroan.
Perseroan Perorangan Mempunyai Kewajiban Pelaporan yang Berbeda
Kewajiban pelaporan juga harus dibedakan berdasarkan bentuk perseroan. PT persekutuan modal tidak mempunyai mekanisme administrasi yang sama dengan PT perorangan.
PT perorangan didirikan oleh satu orang dan memenuhi kriteria usaha mikro dan kecil. Karena karakteristiknya berbeda, pelaporan kepada Menteri dilakukan melalui penyampaian laporan keuangan, bukan mekanisme persetujuan laporan tahunan melalui RUPS seperti pada perseroan persekutuan modal.
Laporan keuangan tersebut disampaikan secara elektronik melalui SABH paling lambat enam bulan setelah akhir periode akuntansi berjalan.
Dokumen yang disampaikan memuat laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan tahun berjalan.
Kewajiban tersebut disertai sanksi administratif berupa teguran tertulis, penghentian hak akses layanan, sampai pencabutan status badan hukum sesuai tahapan yang ditentukan.
Oleh karena itu, penentuan kewajiban pelaporan harus terlebih dahulu mengidentifikasi bentuk perseroan. Penyebutan PT secara umum tanpa membedakan perseroan persekutuan modal dan perseroan perorangan dapat menimbulkan kekeliruan dalam menentukan dokumen serta prosedur yang wajib dipenuhi.
Tenggat Pelaporan Tahun Buku 2025 dan Penerapan Sanksi AHU
Perhatian terhadap kewajiban pelaporan tahunan meningkat setelah Ditjen AHU mengumumkan tahapan penerapan sanksi administratif bagi perseroan yang belum memenuhi kewajiban pelaporan periode tahun buku 2025.
Berdasarkan informasi Ditjen AHU yang diberitakan pada 28 Oktober 2026, masa transisi penyampaian laporan tahunan periode 2025 berlangsung sampai dengan 31 Desember 2026.
Tahapan yang diumumkan meliputi teguran tertulis pada 1 sampai dengan 31 Desember 2026 dan rencana pemblokiran akses SABH mulai 2 Januari 2027 terhadap perseroan yang belum memenuhi kewajibannya.
Selain itu, mulai 1 November 2026, akta notaris mengenai persetujuan laporan tahunan disampaikan melalui SABH paling lambat 30 hari sejak tanggal penandatanganan akta.
Jadwal tersebut perlu dibedakan dari ketentuan umum mengenai batas penyampaian laporan tahunan. Secara normatif, kewajiban penyampaian kepada RUPS tetap mengikuti batas waktu enam bulan setelah tahun buku berakhir. Sementara itu, masa transisi yang diumumkan Ditjen AHU merupakan kebijakan penerapan administrasi untuk penyelesaian laporan tahunan periode 2025.
Dengan demikian, tanggal 30 Oktober 2026 yang beredar dalam sejumlah unggahan media sosial tidak dapat diperlakukan sebagai batas akhir umum pelaporan tahunan berdasarkan ketentuan terbaru.
Perseroan yang belum melaporkan periode 2025 perlu memeriksa status pelaporan melalui SABH serta menyelesaikan dokumen yang diperlukan sebelum berakhirnya masa transisi.
Pembubaran dan Likuidasi Merupakan Jalan Hukum untuk Mengakhiri Perseroan
Pertimbangan membiarkan PT berstatus Nonaktif karena biaya pembubaran memang mempunyai dasar ekonomis. Pembubaran perseroan memerlukan tahapan formal yang mencakup keputusan pembubaran, penunjukan likuidator, pemberitahuan kepada kreditor, pengumuman, dan pemberesan harta kekayaan.
Akan tetapi, pertimbangan biaya tidak mengubah akibat hukum dari keberadaan badan hukum yang belum diakhiri.
Hukum perseroan menyediakan mekanisme pembubaran berdasarkan keputusan RUPS, penetapan pengadilan, berakhirnya jangka waktu perseroan, maupun sebab lain yang ditentukan peraturan perundang-undangan.
Setelah pembubaran, likuidator mempunyai kewajiban menyelesaikan urusan perseroan, mencatat dan mengumpulkan kekayaan serta utang, membayar kreditor, dan menyelesaikan pembagian sisa kekayaan kepada pemegang saham sesuai ketentuan.
Pemberitahuan pembubaran kepada kreditor dilakukan melalui pengumuman dalam surat kabar dan Berita Negara Republik Indonesia. Likuidator juga wajib memberitahukan pembubaran kepada Menteri untuk dicatat dalam daftar perseroan sebagai perseroan dalam likuidasi.
Kewajiban pemberitahuan tersebut mempunyai fungsi perlindungan bagi kreditor dan pihak ketiga agar mereka mengetahui perubahan status perseroan serta mempunyai kesempatan mengajukan tagihan.
Status badan hukum baru berakhir setelah likuidasi selesai dan pertanggungjawaban likuidator diterima, kemudian Menteri mencatat berakhirnya status badan hukum dan menghapus nama perseroan dari daftar perseroan.
Dengan konstruksi tersebut, pembubaran bukan sekadar penghapusan nama PT dari sistem administrasi. Prosesnya merupakan penyelesaian hubungan hukum perseroan dengan para pemegang saham, kreditor, dan pihak ketiga.
Karena itu, keputusan mempertahankan PT tanpa aktivitas atau menempuh pembubaran harus didasarkan pada pertimbangan yang berbeda. Status Nonaktif dapat memberikan konsekuensi administratif perpajakan, tetapi tidak menggantikan fungsi pembubaran dan likuidasi.
Konsekuensi Hukum bagi Direksi dan Pemegang Saham
Kewajiban penyusunan dan pelaporan tahunan berkaitan langsung dengan tanggung jawab direksi dalam menjalankan pengurusan perseroan.
Direksi wajib melaksanakan tugas pengurusan dengan iktikad baik dan penuh tanggung jawab. Apabila kesalahan atau kelalaian dalam menjalankan tugas tersebut menimbulkan kerugian perseroan, pertanggungjawaban pribadi dapat dikenakan berdasarkan persyaratan yang ditentukan hukum perseroan.
Meskipun demikian, keterlambatan penyampaian laporan tahunan dan pemblokiran akses SABH tidak dengan sendirinya membuktikan bahwa direksi harus menanggung seluruh kerugian perseroan secara pribadi. Harus terdapat dasar pertanggungjawaban yang sesuai dengan ketentuan mengenai kesalahan atau kelalaian dalam pengurusan.
Bagi pemegang saham, RUPS merupakan forum untuk memperoleh pertanggungjawaban direksi dan menentukan kebijakan perseroan. Dalam keadaan PT tidak lagi mempunyai kegiatan usaha, pemegang saham dapat menggunakan forum tersebut untuk mempertimbangkan kelanjutan kegiatan usaha atau pembubaran.
Dengan demikian, kewajiban administrasi perseroan tidak hanya menjadi persoalan teknis bagi notaris atau bagian administrasi perusahaan. Kewajiban tersebut berkaitan dengan tata kelola dan pertanggungjawaban organ perseroan.
Analisis Yuridis terhadap PT Berstatus Non Efektif dan Tidak Beroperasi
Berdasarkan uraian norma tersebut, persoalan PT yang tidak beroperasi dengan status pajak Non Efektif dapat dianalisis melalui tiga premis hukum.
Premis mayor
Status badan hukum perseroan lahir melalui pengesahan Menteri dan berakhir berdasarkan mekanisme pembubaran serta penyelesaian likuidasi. Sementara itu, kewajiban penyusunan dan penyampaian laporan tahunan merupakan kewajiban korporasi yang diatur tersendiri dan tidak bergantung pada ada atau tidaknya kewajiban pelaporan SPT.
Premis minor
Perseroan yang tidak menjalankan kegiatan operasional dan memperoleh penetapan sebagai Wajib Pajak Nonaktif tetap berstatus badan hukum sepanjang belum melalui prosedur pengakhiran status badan hukum. Tidak adanya transaksi usaha hanya menjadi keadaan yang harus dicerminkan dalam laporan kegiatan dan laporan keuangan perseroan.
Konklusi
Penetapan status pajak Nonaktif tidak dapat dijadikan dasar pembebasan kewajiban laporan tahunan bagi PT persekutuan modal. Direksi tetap harus menyusun laporan tahunan, menyampaikan kepada RUPS, memperoleh persetujuan pemegang saham, menuangkannya dalam akta notaris, serta menyampaikan dokumen melalui SABH sesuai ketentuan.
Apabila perseroan tidak lagi akan menjalankan kegiatan usaha, pemegang saham dapat mempertimbangkan pembubaran dan likuidasi untuk mengakhiri kedudukan badan hukum melalui prosedur yang sah.
Langkah yang Perlu Dilakukan Perseroan
Direksi dan pemegang saham PT yang sudah tidak beroperasi perlu melakukan beberapa langkah administratif dan korporasi.
1. Memastikan penetapan status perpajakan
Pastikan status Nonaktif telah ditetapkan oleh DJP dan periksa tahun pajak mulai berlakunya penetapan. Status tersebut perlu dibedakan dari penghapusan NPWP.
2. Memeriksa status badan hukum
Periksa data perseroan melalui AHU untuk memastikan status badan hukum, susunan direksi, dewan komisaris, dan pemegang saham masih sesuai dengan keadaan terakhir.
3. Menyusun laporan tahunan
Siapkan laporan kegiatan dan laporan keuangan berdasarkan pembukuan. Kondisi tidak beroperasi harus dijelaskan sesuai keadaan perseroan, termasuk posisi aset, modal, dan kewajibannya.
4. Menyelenggarakan RUPS
Bagi PT persekutuan modal, selesaikan persetujuan laporan tahunan melalui RUPS dan tuangkan persetujuan tersebut dalam akta notaris.
5. Menyampaikan dokumen melalui SABH
Pastikan notaris menyampaikan akta persetujuan laporan tahunan beserta laporan tahunan kepada Menteri melalui SABH sesuai tenggat yang berlaku.
6. Mempertimbangkan pembubaran
Apabila perseroan tidak lagi akan digunakan, lakukan penilaian mengenai pembubaran dan likuidasi dengan memperhitungkan kewajiban kepada kreditor, aset, biaya notaris, pengumuman, serta kewajiban administrasi lainnya.
Kesimpulan Yuridis
Status Wajib Pajak Non Efektif merupakan penetapan dalam administrasi perpajakan yang mempunyai konsekuensi terhadap kewajiban penyampaian SPT. Penetapan tersebut tidak menghapus kedudukan perseroan sebagai badan hukum dan tidak menghentikan kewajiban korporasi yang bersumber dari hukum perseroan.
Kewajiban laporan tahunan PT persekutuan modal mempunyai dasar hukum tersendiri. Direksi wajib menyampaikan laporan tahunan kepada RUPS dalam batas waktu yang ditentukan, sedangkan persetujuan laporan tahunan harus dituangkan dalam akta notaris dan disampaikan melalui SABH berdasarkan ketentuan administrasi badan hukum yang berlaku.
Ketiadaan kegiatan usaha maupun transaksi tidak menghilangkan kewajiban pertanggungjawaban tersebut. Kondisi perseroan yang tidak aktif harus dicerminkan dalam laporan kegiatan dan laporan keuangan berdasarkan pembukuan yang dapat dipertanggungjawabkan.
Dengan demikian, status pajak Nonaktif tidak dapat diperlakukan sebagai pengganti pembubaran perseroan. Selama badan hukum masih berdiri, kewajiban korporasi tetap harus diperhatikan. Apabila perseroan tidak lagi akan digunakan, penyelesaian melalui pembubaran dan likuidasi merupakan mekanisme hukum untuk mengakhiri kedudukan badan hukum tersebut.
Dasar Hukum dan Uraian Ketentuan
A. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023
1. Pasal 1 angka 1 mengenai pengertian perseroan
Ketentuan ini menempatkan perseroan sebagai badan hukum yang mempunyai karakteristik persekutuan modal, didirikan berdasarkan perjanjian, serta memiliki modal dasar yang terbagi dalam saham.
Norma tersebut menjadi landasan doktrinal mengenai kepribadian hukum perseroan yang terpisah dari pemegang sahamnya.
2. Pasal 3 ayat (1) mengenai tanggung jawab terbatas pemegang saham
Ketentuan ini menetapkan bahwa pemegang saham tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama perseroan dan tidak menanggung kerugian perseroan melebihi saham yang dimiliki.
Norma tersebut mempertegas pemisahan tanggung jawab dan kekayaan antara perseroan dengan pemegang saham, sepanjang tidak terdapat keadaan pengecualian sebagaimana ditentukan dalam ayat berikutnya.
3. Pasal 7 ayat (4) mengenai lahirnya status badan hukum
Perseroan memperoleh status badan hukum pada tanggal diterbitkannya keputusan Menteri mengenai pengesahan badan hukum perseroan.
Ketentuan ini menjadi dasar penentuan kapan perseroan memperoleh kedudukan sebagai subjek hukum. Penghentian kegiatan operasional tidak termasuk peristiwa yang menggantikan keputusan pengesahan atau mengakhiri status badan hukum tersebut.
4. Pasal 66 ayat (1) sampai dengan ayat (4) mengenai laporan tahunan
Ayat (1) mewajibkan direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah dewan komisaris paling lambat enam bulan setelah tahun buku berakhir.
Ayat (2) menentukan tujuh unsur minimum laporan tahunan, yaitu laporan keuangan, kegiatan perseroan, tanggung jawab sosial dan lingkungan, permasalahan yang memengaruhi kegiatan usaha, pelaksanaan pengawasan dewan komisaris, susunan direksi dan komisaris, serta informasi gaji dan tunjangan organ perseroan.
Ayat (3) mewajibkan penyusunan laporan keuangan berdasarkan standar akuntansi keuangan.
Ayat (4) mengatur penyampaian neraca dan laporan laba rugi kepada Menteri bagi perseroan yang wajib diaudit sesuai ketentuan peraturan perundang-undangan.
5. Pasal 67 ayat (1) sampai dengan ayat (3) mengenai penandatanganan laporan tahunan
Laporan tahunan ditandatangani seluruh anggota direksi dan seluruh anggota dewan komisaris yang menjabat pada tahun buku bersangkutan. Dokumen tersebut disediakan di kantor perseroan sejak tanggal pemanggilan RUPS agar dapat diperiksa pemegang saham.
Apabila terdapat anggota direksi atau komisaris yang tidak menandatangani laporan tahunan, alasan ketidakhadiran tanda tangan harus disampaikan secara tertulis. Ketentuan ini menunjukkan bahwa laporan tahunan merupakan bentuk pertanggungjawaban organ perseroan.
6. Pasal 68 ayat (1) sampai dengan ayat (6) mengenai kewajiban audit laporan keuangan
Ketentuan ini menentukan kategori perseroan yang wajib menyerahkan laporan keuangan kepada akuntan publik untuk diaudit. Kategori tersebut meliputi perseroan yang menghimpun atau mengelola dana masyarakat, menerbitkan surat pengakuan utang kepada masyarakat, merupakan perseroan terbuka, merupakan persero, mempunyai aset dan/atau peredaran usaha paling sedikit Rp50 miliar, atau diwajibkan oleh peraturan perundang-undangan.
Audit eksternal dengan demikian tidak diwajibkan terhadap seluruh PT tanpa membedakan karakteristik dan kriteria yang ditentukan undang-undang.
7. Pasal 69 ayat (1) sampai dengan ayat (4) mengenai persetujuan laporan tahunan
Ayat (1) menentukan bahwa persetujuan laporan tahunan, termasuk pengesahan laporan keuangan dan laporan pengawasan dewan komisaris, dilakukan oleh RUPS.
Ayat (2) mengatur bahwa keputusan tersebut mengikuti ketentuan undang-undang dan/atau anggaran dasar.
Ayat (3) menetapkan pertanggungjawaban secara tanggung renteng bagi anggota direksi dan dewan komisaris terhadap pihak yang dirugikan apabila laporan keuangan yang disediakan tidak benar dan/atau menyesatkan.
Ayat (4) memberikan dasar pembebasan tanggung jawab apabila anggota direksi dan komisaris dapat membuktikan bahwa keadaan tersebut bukan disebabkan kesalahan mereka.
8. Pasal 78 ayat (1) sampai dengan ayat (4) mengenai RUPS tahunan
RUPS terdiri atas RUPS tahunan dan RUPS lainnya. RUPS tahunan wajib diadakan paling lambat enam bulan setelah tahun buku berakhir. Dalam rapat tersebut harus diajukan seluruh dokumen laporan tahunan sebagaimana ditentukan dalam Pasal 66 ayat (2).
Norma ini menjadi dasar kewajiban penyelenggaraan RUPS tahunan dan pengajuan laporan tahunan kepada pemegang saham.
9. Pasal 79 ayat (1) mengenai kewenangan direksi menyelenggarakan RUPS
Direksi menyelenggarakan RUPS tahunan dan RUPS lainnya dengan didahului pemanggilan RUPS. Ketentuan ini menjadi dasar prosedural bagi direksi untuk melaksanakan kewajiban penyelenggaraan rapat.
10. Pasal 97 ayat (1) sampai dengan ayat (3) mengenai pertanggungjawaban direksi
Direksi bertanggung jawab atas pengurusan perseroan dan wajib melaksanakan tugas dengan iktikad baik serta penuh tanggung jawab.
Anggota direksi bertanggung jawab penuh secara pribadi atas kerugian perseroan apabila terbukti bersalah atau lalai menjalankan tugas pengurusan. Ketentuan ini menjadi dasar untuk membedakan tanggung jawab jabatan dengan pertanggungjawaban pribadi berdasarkan kesalahan atau kelalaian.
11. Pasal 142 mengenai sebab pembubaran perseroan
Ketentuan ini menentukan sebab pembubaran, meliputi keputusan RUPS, berakhirnya jangka waktu pendirian, penetapan pengadilan, keadaan kepailitan tertentu, serta pencabutan izin usaha yang mewajibkan likuidasi.
Ayat (2) menegaskan bahwa pembubaran harus diikuti likuidasi, dan setelah pembubaran perseroan hanya dapat melakukan perbuatan hukum yang diperlukan dalam rangka pemberesan.
12. Pasal 143 mengenai status badan hukum selama likuidasi
Pembubaran tidak mengakibatkan perseroan kehilangan status badan hukum sampai likuidasi selesai dan pertanggungjawaban likuidator diterima oleh RUPS atau pengadilan.
Ketentuan ini merupakan dasar utama untuk membedakan pembubaran dari berakhirnya status badan hukum.
13. Pasal 144 mengenai pembubaran berdasarkan keputusan RUPS
Direksi, dewan komisaris, atau pemegang saham yang memenuhi persyaratan dapat mengajukan usul pembubaran kepada RUPS. Pembubaran dimulai sejak waktu yang ditetapkan dalam keputusan RUPS.
14. Pasal 146 mengenai pembubaran berdasarkan penetapan pengadilan
Pengadilan negeri dapat membubarkan perseroan berdasarkan alasan yang ditentukan undang-undang, termasuk permohonan pemegang saham, direksi, atau komisaris apabila perseroan tidak mungkin dilanjutkan.
15. Pasal 147 mengenai pemberitahuan pembubaran
Likuidator wajib memberitahukan pembubaran kepada kreditor dan Menteri paling lambat 30 hari sejak tanggal pembubaran. Pemberitahuan kepada kreditor dilakukan melalui pengumuman dalam surat kabar dan Berita Negara Republik Indonesia.
Ketentuan ini juga menentukan jangka waktu pengajuan tagihan kreditor selama 60 hari sejak pengumuman.
16. Pasal 148 mengenai akibat hukum tidak dilakukannya pemberitahuan
Pembubaran yang belum diberitahukan kepada kreditor dan Menteri tidak berlaku bagi pihak ketiga. Likuidator yang lalai melaksanakan kewajiban pemberitahuan dapat bertanggung jawab secara tanggung renteng dengan perseroan atas kerugian pihak ketiga.
17. Pasal 149 dan Pasal 150 mengenai pemberesan kekayaan perseroan
Pasal 149 mengatur kewajiban likuidator melakukan pencatatan kekayaan dan utang, pengumuman rencana pembagian kekayaan hasil likuidasi, pembayaran kreditor, serta pembagian sisa kekayaan kepada pemegang saham.
Pasal 150 memberikan mekanisme bagi kreditor untuk mengajukan gugatan apabila tagihannya ditolak likuidator sesuai persyaratan dan jangka waktu yang ditentukan.
18. Pasal 152 mengenai pengakhiran status badan hukum
Ketentuan ini mengatur pertanggungjawaban likuidator kepada RUPS atau pengadilan, penyampaian hasil akhir likuidasi kepada Menteri, serta pencatatan berakhirnya status badan hukum dan penghapusan nama perseroan dari daftar perseroan.
Norma tersebut menegaskan bahwa status badan hukum berakhir setelah seluruh tahapan likuidasi dan pemberitahuan akhir dipenuhi.
B. Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas
1. Pasal 1 angka 10 mengenai pengertian Hari
Ketentuan ini menyatakan bahwa Hari merupakan hari kalender. Oleh karena itu, jangka waktu 30 hari dalam penyampaian persetujuan laporan tahunan melalui SABH dihitung berdasarkan hari kalender, bukan hari kerja.
2. Pasal 2 mengenai bentuk perseroan
Ketentuan ini membedakan perseroan persekutuan modal dan perseroan perorangan. Pembedaan tersebut menjadi dasar penentuan mekanisme pelaporan yang berlaku bagi masing-masing bentuk perseroan.
3. Pasal 16 ayat (1) sampai dengan ayat (7) mengenai laporan tahunan
Ayat (1) mewajibkan direksi menyampaikan laporan tahunan kepada RUPS setelah ditelaah dewan komisaris paling lambat enam bulan setelah tahun buku berakhir.
Ayat (2) menentukan bahwa persetujuan laporan tahunan oleh RUPS dimuat dalam akta notaris.
Ayat (3) mewajibkan direksi menyampaikan persetujuan tersebut kepada Menteri melalui notaris paling lama 30 hari sejak tanggal akta notaris ditandatangani.
Ayat (4) menentukan bahwa penyampaian dilakukan secara elektronik melalui SABH dengan mengunggah dokumen pendukung.
Ayat (5) menetapkan dokumen pendukung berupa akta notaris mengenai persetujuan laporan tahunan dan laporan tahunan.
Ayat (6) mengatur unsur minimum laporan tahunan, sedangkan ayat (7) mengatur penerbitan surat penerimaan pemberitahuan oleh Menteri melalui Direktur Jenderal setelah persetujuan laporan tahunan diterima.
Ketentuan ini merupakan landasan prosedural yang secara khusus mengatur pelaporan persetujuan laporan tahunan kepada Menteri.
4. Pasal 17 sampai dengan Pasal 20 mengenai sanksi administratif
Pasal 17 menentukan sanksi berupa teguran tertulis dan pemblokiran akses bagi perseroan persekutuan modal yang tidak memenuhi kewajiban pelaporan.
Pasal 18 mengatur penyampaian teguran melalui notifikasi SABH dan/atau surat elektronik, serta pemblokiran akses apabila kewajiban tidak dipenuhi dalam 30 hari setelah notifikasi.
Pasal 19 memberikan mekanisme permohonan pembukaan pemblokiran dengan melengkapi formulir dan dokumen pendukung.
Pasal 20 mengatur pelaksanaan pembukaan pemblokiran oleh Direktur Jenderal setelah permohonan diterima secara lengkap.
5. Pasal 27 sampai dengan Pasal 29 mengenai perseroan perorangan
Pasal 27 mengatur kewajiban pelaporan laporan keuangan perseroan perorangan kepada Menteri melalui SABH paling lambat enam bulan setelah akhir periode akuntansi berjalan. Laporan tersebut memuat laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan tahun berjalan.
Pasal 28 mengatur sanksi administratif bagi perseroan perorangan yang tidak memenuhi kewajiban laporan keuangan, termasuk teguran tertulis, penghentian hak akses layanan, dan pencabutan status badan hukum sesuai tahapan yang ditentukan.
Pasal 29 mengatur pembubaran dan penghapusan status badan hukum perseroan perorangan melalui Pernyataan Pembubaran secara elektronik.
6. Pasal 33 mengenai pencabutan peraturan sebelumnya
Ketentuan ini mencabut dan menyatakan tidak berlaku Peraturan Menteri Hukum dan Hak Asasi Manusia Nomor 21 Tahun 2021. Dengan demikian, pengaturan administrasi pendirian, perubahan, pembubaran, dan pelaporan perseroan harus merujuk pada Permenkum Nomor 49 Tahun 2025 sepanjang sesuai ruang lingkup pengaturannya.
C. Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan sebagaimana telah diubah terakhir dengan Peraturan Menteri Keuangan Nomor 1 Tahun 2026
1. Pasal 45 ayat (1) sampai dengan ayat (6) mengenai penetapan Wajib Pajak Badan Nonaktif
Ayat (1) memberikan kewenangan kepada Kepala Kantor Pelayanan Pajak untuk menetapkan Wajib Pajak Badan sebagai Wajib Pajak Nonaktif berdasarkan permohonan atau secara jabatan.
Ayat (2) menentukan kriteria penetapan, yaitu Wajib Pajak Badan yang tidak memenuhi persyaratan subjektif dan objektif tetapi penghapusan NPWP belum dilakukan, atau memenuhi kriteria tertentu yang ditetapkan Direktur Jenderal Pajak.
Ayat (3) mengatur persyaratan permohonan serta dokumen pendukung.
Ayat (4) dan ayat (5) mengatur penelitian dan penerbitan keputusan penetapan dalam jangka waktu paling lama lima hari kerja setelah permohonan diterima secara lengkap.
Ayat (6) memberikan kewenangan kepada Kepala KPP untuk mengaktifkan kembali Wajib Pajak Nonaktif apabila kriteria penetapan tidak lagi terpenuhi.
2. Pasal 46 ayat (1) dan ayat (2) mengenai penghapusan NPWP Wajib Pajak Badan
Ketentuan ini mengatur penghapusan NPWP bagi Wajib Pajak Badan yang tidak lagi memenuhi persyaratan subjektif dan/atau objektif.
Ayat (2) huruf a secara khusus mengatur perseroan yang telah dilikuidasi atau dibubarkan karena penghentian atau penggabungan usaha.
Ketentuan tersebut perlu dibedakan dari penetapan Wajib Pajak Nonaktif berdasarkan Pasal 45. Status Nonaktif tidak identik dengan penghapusan NPWP.
3. Pasal 47 mengenai permohonan penghapusan NPWP
Ketentuan ini mengatur persyaratan administrasi permohonan penghapusan NPWP, termasuk dokumen yang menunjukkan bahwa Wajib Pajak Badan telah dilikuidasi atau dibubarkan.
Dengan demikian, proses pengakhiran administrasi perpajakan suatu badan perlu memperhatikan status dan dokumen pembubaran perseroan.
D. Peraturan Pemerintah Nomor 8 Tahun 2021 tentang Modal Dasar Perseroan serta Pendaftaran Pendirian, Perubahan, dan Pembubaran Perseroan yang Memenuhi Kriteria untuk Usaha Mikro dan Kecil
1. Pasal 10 ayat (1) sampai dengan ayat (5) mengenai laporan keuangan perseroan perorangan
Ayat (1) mewajibkan perseroan perorangan membuat laporan keuangan.
Ayat (2) mengatur penyampaian laporan kepada Menteri melalui pengisian format elektronik paling lambat enam bulan setelah akhir periode akuntansi berjalan.
Ayat (3) menentukan unsur minimum laporan keuangan, yaitu laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan tahun berjalan.
Ayat (4) menempatkan laporan keuangan tersebut dalam daftar perseroan perorangan, sedangkan ayat (5) mengatur format isian laporan keuangan.
2. Pasal 11 mengenai bukti penerimaan laporan keuangan
Menteri menerbitkan bukti penerimaan laporan keuangan secara elektronik setelah pemohon mengisi format penyampaian yang dipersyaratkan.
3. Pasal 12 mengenai sanksi administratif
Ketentuan ini mengatur sanksi administratif bagi perseroan perorangan yang tidak menyampaikan laporan keuangan, berupa teguran tertulis, penghentian hak akses layanan, atau pencabutan status badan hukum.
Ketentuan PP Nomor 8 Tahun 2021 tersebut dibaca bersama pengaturan lebih lanjut mengenai perseroan perorangan dalam Permenkum Nomor 49 Tahun 2025.
Referensi
- Direktorat Jenderal Pajak, Coretaxpedia, Pengajuan Status Nonaktif, terakhir diperbarui 17 September 2025.
- DDTC News, Ditjen AHU Siapkan Sanksi bagi PT yang Belum Lapor Tahunan, 29 Oktober 2026.
FAQ
Apakah PT berstatus Non Efektif masih wajib menyampaikan laporan tahunan?
Kewajiban pelaporan tahunan bersumber dari hukum perseroan dan tidak bergantung pada status perpajakan. Selama PT persekutuan modal masih berstatus badan hukum, kewajiban penyusunan laporan tahunan, persetujuan RUPS, serta penyampaian dokumen kepada Menteri tetap harus dipenuhi sesuai ketentuan yang berlaku.
Apakah PT tanpa kegiatan usaha tetap wajib menyelenggarakan RUPS tahunan?
Kewajiban penyelenggaraan RUPS tahunan ditentukan oleh status dan bentuk perseroan, bukan oleh adanya omzet atau transaksi. Karena itu, perseroan persekutuan modal yang tidak beroperasi tetap wajib menyelenggarakan RUPS tahunan sesuai batas waktu yang ditentukan.
Apakah status pajak Non Efektif berarti NPWP perusahaan sudah dihapus?
Penetapan Wajib Pajak Nonaktif merupakan tindakan administrasi perpajakan yang berbeda dari penghapusan NPWP. Penghapusan NPWP bagi Wajib Pajak Badan mempunyai persyaratan tersendiri, termasuk dokumen yang menunjukkan telah dilakukannya likuidasi atau pembubaran perseroan.
Apakah PT yang tidak mempunyai transaksi boleh membuat laporan keuangan nihil?
Penyusunan laporan keuangan harus mengikuti kondisi pembukuan perseroan. Tidak adanya pendapatan atau transaksi penjualan tidak selalu berarti posisi aset, modal, dan kewajiban bernilai nihil. Seluruh akun harus dicerminkan berdasarkan pencatatan yang dapat dipertanggungjawabkan.
Apakah pemblokiran akses SABH menyebabkan PT kehilangan status badan hukum?
Pemblokiran akses SABH merupakan sanksi administratif terhadap akses layanan administrasi badan hukum. Akibat tersebut berbeda dari pengakhiran status badan hukum melalui pembubaran dan likuidasi sebagaimana diatur dalam hukum perseroan.
Apakah kewajiban PT perorangan sama dengan PT persekutuan modal?
Kedua bentuk perseroan mempunyai mekanisme pelaporan berbeda. PT persekutuan modal menyampaikan laporan tahunan melalui persetujuan RUPS dan akta notaris, sedangkan PT perorangan wajib menyampaikan laporan keuangan melalui SABH berdasarkan ketentuan tersendiri.
Apakah PT yang sudah tidak akan digunakan sebaiknya dibubarkan?
Keputusan tersebut perlu mempertimbangkan kepentingan pemegang saham, kewajiban kepada kreditor, status aset, biaya administrasi, serta kemungkinan penggunaan perseroan di kemudian hari. Apabila perseroan tidak akan dilanjutkan, pembubaran dan likuidasi merupakan mekanisme hukum untuk menyelesaikan seluruh hubungan hukum dan mengakhiri status badan hukum.
Bacaan Artikel Lainnya
Konsultasi Hukum ALO Advokat
Untuk konsultasi mengenai kepatuhan korporasi, laporan tahunan, RUPS, pemblokiran SABH, maupun pembubaran perseroan, siapkan dokumen pendirian dan perubahan perseroan, laporan keuangan, serta informasi status perpajakan agar persoalan dapat ditelaah berdasarkan kedudukan hukum perseroan.
Disclaimer
Artikel ini merupakan informasi hukum umum dan bukan pendapat hukum yang ditujukan untuk menyelesaikan perkara atau transaksi tertentu. Penerapan ketentuan harus memperhatikan bentuk perseroan, tahun buku, status badan hukum, keputusan administrasi perpajakan, serta ketentuan peraturan perundang-undangan yang berlaku pada saat kewajiban dipenuhi.
Sumber: ALO Advokat