Penyempurnaan Ketentuan Tipikor Menguji Batas Kerugian Negara dan Risiko Bisnis Direksi BUMN
Analisis hukum usulan penyempurnaan ketentuan tindak pidana korupsi, pembuktian kerugian keuangan negara, Pasal 603 dan Pasal 604 KUHP, serta batas pertanggungjawaban pejabat dan direksi BUMN.
Usulan penyempurnaan ketentuan tindak pidana korupsi memunculkan dua persoalan yang harus dibedakan: bagaimana kerugian keuangan negara dibuktikan dan bagaimana hukum memisahkan risiko keputusan yang sah dari perbuatan pidana. Rekomendasi Dewan Ekonomi Nasional bukan perubahan hukum yang berlaku. Pembahasan harus tetap bertumpu pada norma yang berlaku dan unsur delik yang dapat dibuktikan.
1. Wacana Penyempurnaan Ketentuan Tipikor
Dewan Ekonomi Nasional (DEN) merupakan lembaga nonstruktural yang dibentuk Presiden untuk memberikan dukungan dan rekomendasi dalam pelaksanaan kebijakan strategis dan program prioritas di bidang ekonomi. Kedudukan dan tugasnya diatur dalam Peraturan Presiden Nomor 160 Tahun 2024 tentang Dewan Ekonomi Nasional. DEN bukan lembaga pembentuk undang-undang. Rekomendasinya menjadi bahan pertimbangan pemerintah, sedangkan perubahan ketentuan pidana harus ditempuh melalui proses legislasi.
Wacana penyempurnaan ketentuan tindak pidana korupsi mengemuka setelah Ketua DEN Luhut Binsar Pandjaitan menyampaikan hasil kajian kepada Presiden pada 20 Oktober 2026. Dalam siaran pers pada 21 Oktober 2026, DEN menjelaskan bahwa rekomendasinya diarahkan pada penegasan pembuktian dan perluasan jangkauan pemberantasan korupsi melalui pengaturan delik yang belum terakomodasi secara memadai. Siaran pers DEN merangkum arah rekomendasi tersebut.
Agenda yang disampaikan meliputi penyempurnaan rumusan delik korupsi, perlindungan yang terukur terhadap keputusan kebijakan dan bisnis yang diambil dengan iktikad baik, pengaturan delik yang berkaitan dengan United Nations Convention Against Corruption (UNCAC), serta penyusunan omnibus law keuangan negara untuk memperjelas status kekayaan negara, termasuk yang berkaitan dengan badan usaha milik negara (BUMN). Komisi Pemberantasan Korupsi (KPK), di sisi lain, menegaskan bahwa delik kerugian keuangan negara tetap perlu dipertahankan dan menyoroti kebutuhan pengaturan sejumlah delik lain yang berkaitan dengan UNCAC. Respons KPK memuat penekanan tersebut.
Pada 27 Oktober 2026, Menteri Koordinator Bidang Hukum, Hak Asasi Manusia, Imigrasi, dan Pemasyarakatan Yusril Ihza Mahendra menyatakan bahwa pembahasan berfokus pada penegasan rumusan tindak pidana, termasuk pengertian kerugian keuangan negara dan perekonomian negara. Ia juga menyampaikan bahwa revisi masih memerlukan kajian dan pembahasan pemerintah. Keterangan resmi Yusril menegaskan bahwa usulan tersebut tidak dimaksudkan untuk melemahkan pemberantasan korupsi.
Karena belum menjadi perubahan peraturan yang berlaku, rekomendasi DEN tidak dapat diperlakukan sebagai dasar untuk mengubah unsur delik dalam penanganan perkara saat ini. Analisis harus dimulai dari ketentuan pidana yang berlaku, kemudian mengidentifikasi apakah persoalan yang muncul bersumber dari rumusan norma, standar penghitungan kerugian, atau penerapan unsur delik dalam praktik.
2. Asas Hukum dan Kepastian Pidana
Asas legalitas menghendaki agar perbuatan yang dapat dipidana dirumuskan dalam peraturan perundang-undangan. Prinsip lex certa menuntut kejelasan batas perbuatan yang dilarang agar penegak hukum tidak memperluas rumusan delik tanpa dasar. Jika istilah kerugian keuangan negara atau penyalahgunaan kewenangan digunakan dengan batas yang kabur, penafsiran dapat berbeda pada tahap penyidikan, penuntutan, dan pemeriksaan perkara. Penguraian prinsip tersebut bersama perumusan delik dan pertanggungjawaban pidana dibahas lebih lanjut dalam artikel Asas Legalitas, Delik, dan Pertanggungjawaban Pidana.
Kepastian hukum juga menyangkut proses penanganan perkara. Isu prosedural yang berbeda dari pembuktian unsur delik dibahas dalam artikel Pasal 158 Huruf e KUHAP Baru: Penundaan Penanganan Perkara Tanpa Alasan yang Sah, yang mengulas objek praperadilan berupa penundaan penanganan perkara tanpa alasan yang sah.
Kepastian hukum bukan alasan untuk mempersempit pemberantasan korupsi. Prinsip ini menuntut agar setiap orang diproses berdasarkan unsur delik yang dapat dibuktikan, bukan hanya karena memegang jabatan atau terlibat dalam keputusan yang berakhir dengan kerugian keuangan. Kerugian menjadi bagian dari unsur yang harus diuji, bukan pengganti pembuktian perbuatan dan kesalahan.
Asas tiada pidana tanpa kesalahan membedakan akibat ekonomi dari pertanggungjawaban pidana. Kegagalan proyek, penurunan nilai investasi, atau pembengkakan biaya dapat menjadi alasan pemeriksaan. Namun, penyidik dan penuntut umum tetap harus membuktikan perbuatan yang dilarang serta unsur kesalahan yang disyaratkan dalam delik yang digunakan.
Asas praduga tidak bersalah juga menghendaki agar dugaan tidak diperlakukan sebagai kesalahan sebelum dibuktikan melalui proses peradilan yang sah. Pemberitaan atau tekanan publik tidak menggantikan pembuktian di persidangan. Pembahasan mengenai batas antara informasi perkara dan penetapan kesalahan dapat dibaca lebih lanjut dalam artikel Presumption of Innocence vs Trial by Media.
3. Kerugian Keuangan Negara dan Hubungan Sebab Akibat
Kerugian keuangan negara perlu dibedakan dari potensi kerugian, proyeksi kehilangan pendapatan, atau hasil usaha yang lebih rendah daripada perkiraan. Perbedaan tersebut berpengaruh terhadap pemenuhan unsur akibat dalam delik korupsi. Penurunan nilai investasi maupun kerugian komersial tidak dengan sendirinya menunjukkan adanya tindak pidana.
Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016 menghapus kata “dapat” dari rumusan lama unsur kerugian keuangan negara yang diuji. Putusan tersebut menegaskan bahwa kerugian yang dimaksud adalah kerugian aktual, bukan semata-mata potensi kerugian. Dalam penerapan rumusan delik, nilai kerugian harus didukung dasar penghitungan yang dapat diuji dan dikaitkan dengan perbuatan yang didakwakan.
Hubungan sebab akibat tidak dapat disimpulkan hanya karena kerugian muncul setelah keputusan dibuat. Pemeriksaan perlu mengidentifikasi tindakan yang dipersoalkan, keadaan sebelum dan sesudah tindakan, faktor lain yang memengaruhi hasil keuangan, serta kontribusi perbuatan yang didakwakan terhadap kerugian. Apabila ada beberapa penyebab, penuntut umum tetap harus membuktikan hubungan perbuatan dengan akibat yang menjadi unsur delik.
Kerugian yang telah dihitung juga tidak dengan sendirinya membuktikan sifat melawan hukum, penyalahgunaan kewenangan, tujuan menguntungkan pihak tertentu, atau unsur kesalahan. Setiap unsur memiliki fungsi berbeda dan harus dibuktikan menurut rumusan pasal yang digunakan. Prinsip ini penting agar laporan audit tidak diperlakukan sebagai kesimpulan tentang kesalahan pidana.
4. Penghitungan Kerugian dan Hasil Audit
Penghitungan kerugian keuangan negara harus menjelaskan sumber data, metode, dasar penilaian, serta nilai kerugian yang ditetapkan. Perbedaan metode antarlembaga dapat memengaruhi hasil penghitungan. Karena itu, standar pemeriksaan, kewenangan lembaga yang melakukan penghitungan, dan cara hasilnya diuji dalam persidangan merupakan bagian dari kepastian hukum.
Pada 6 Oktober 2026, dalam persidangan Mahkamah Konstitusi, BPK menyampaikan perkembangan koordinasi mengenai standar dan mekanisme penghitungan kerugian keuangan negara. Pembahasan pemerintah menyinggung peran BPK, BPKP, dan kantor akuntan publik serta perlunya metodologi yang jelas. Rincian perkembangan tersebut tersedia pada publikasi Mahkamah Konstitusi.
Hasil audit dapat menjadi bagian dari pembuktian nilai kerugian, tetapi kedudukan dan bobotnya harus diuji bersama alat bukti lain. Auditor menjelaskan dasar finansial dan metodologi penghitungan. Penyidik mengumpulkan bukti mengenai perbuatan yang diduga dilakukan. Penuntut umum membuktikan unsur dalam dakwaan, sedangkan hakim menilai keseluruhan alat bukti yang diajukan.
Penggunaan bukti elektronik juga harus mengikuti tata cara perolehan, autentikasi, relevansi, dan penilaian alat bukti yang berlaku. Pembahasan mengenai magnet link dan petunjuk bukti elektronik dalam perkara korupsi tersedia dalam artikel Magnet Link dalam Kasus Korupsi sebagai Petunjuk Bukti Elektronik. Untuk persoalan pembuktian terbalik dan perampasan aset tanpa pemidanaan, lihat pula artikel Pembuktian Terbalik Pasal 37A dan NCB Asset Forfeiture, yang membahas persoalan berbeda dan tidak menggantikan pembuktian unsur delik yang didakwakan.
5. Pasal 603 KUHP tentang Perbuatan Memperkaya secara Melawan Hukum
Pasal 603 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP mengatur perbuatan setiap orang yang secara melawan hukum memperkaya diri sendiri, orang lain, atau korporasi yang merugikan keuangan negara atau perekonomian negara. Unsur yang perlu diperiksa mencakup subjek hukum, perbuatan memperkaya, sifat melawan hukum, pihak yang memperoleh keuntungan, dan akibat kerugian yang disyaratkan oleh pasal.
Penegak hukum harus menunjukkan perbuatan apa yang menimbulkan keuntungan secara melawan hukum dan bagaimana perbuatan itu menyebabkan kerugian keuangan negara atau perekonomian negara. Urutan peristiwa saja tidak memadai untuk membuktikan hubungan tersebut. Diperlukan bukti yang menghubungkan tindakan, keuntungan yang diperoleh, dan akibat keuangannya.
Dalam perkara pengadaan, selisih harga terhadap transaksi lain merupakan salah satu informasi yang dapat diperiksa, tetapi belum menyelesaikan pembuktian. Pemeriksaan tetap perlu menelusuri mekanisme pemilihan penyedia, harga pembanding, spesifikasi barang, pelaksanaan kontrak, pembayaran, pihak yang menerima keuntungan, dan tindakan yang diduga melawan hukum. Pembahasan pengadaan Chromebook Google dapat dibaca dalam artikel Pengadaan Chromebook Google, sebagai bahan bacaan terkait isu pengadaan dan pembuktian dugaan penyimpangan.
Rumusan Pasal 603 tidak boleh diterapkan hanya karena negara mengalami kerugian. Unsur perbuatan memperkaya secara melawan hukum dan hubungan dengan kerugian harus dibuktikan berdasarkan fakta persidangan dan alat bukti yang sah.
6. Pasal 604 KUHP tentang Penyalahgunaan Kewenangan
Pasal 604 KUHP mengatur perbuatan dengan tujuan menguntungkan diri sendiri, orang lain, atau korporasi melalui penyalahgunaan kewenangan, kesempatan, atau sarana yang ada karena jabatan atau kedudukan, yang merugikan keuangan negara atau perekonomian negara.
Penerapan pasal ini memerlukan identifikasi sumber kewenangan pelaku, batas kewenangan tersebut, bentuk penyimpangan, tujuan menguntungkan pihak tertentu, dan hubungan antara penyalahgunaan dengan kerugian. Jabatan atau kedudukan pelaku tidak cukup untuk membuktikan bahwa kewenangan telah disalahgunakan.
Keputusan pejabat yang tidak mencapai hasil yang direncanakan belum tentu merupakan penyalahgunaan kewenangan. Sebaliknya, tindakan yang secara formal dibuat melalui prosedur jabatan juga tidak tertutup dari pemeriksaan pidana apabila bukti menunjukkan kewenangan digunakan untuk tujuan yang dilarang. Penilaian harus berfokus pada tindakan, tujuan, dan unsur delik, bukan hanya hasil akhir kebijakan.
Perbedaan Pasal 603 dan Pasal 604 perlu dijaga. Pasal 603 menitikberatkan perbuatan memperkaya secara melawan hukum, sedangkan Pasal 604 mensyaratkan tujuan menguntungkan pihak tertentu melalui penyalahgunaan kewenangan, kesempatan, atau sarana yang tersedia karena jabatan atau kedudukan. Pemilihan pasal harus mengikuti perbuatan yang dapat dibuktikan, bukan semata-mata status pelaku atau adanya kerugian.
7. Keputusan Bisnis Direksi BUMN dan Business Judgment Rule
Direksi perseroan mengambil keputusan berdasarkan informasi, proyeksi usaha, tujuan perusahaan, dan risiko yang melekat pada kegiatan komersial. Keputusan investasi, pemberian kredit, pembelian aset, atau pengembangan proyek dapat menghasilkan kerugian karena perubahan pasar atau faktor usaha lain. Hasil keuangan setelah keputusan dilaksanakan tidak cukup untuk menentukan apakah direksi telah melakukan tindak pidana.
Doktrin business judgment rule memberikan perlindungan terhadap keputusan pengurusan perseroan yang memenuhi persyaratan hukum. Dalam hukum perseroan Indonesia, Pasal 97 ayat (5) Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur syarat pembebasan tanggung jawab pribadi direksi atas kerugian perseroan, termasuk pembuktian bahwa kerugian bukan akibat kesalahan atau kelalaiannya, pengurusan dilakukan dengan iktikad baik dan kehati-hatian untuk kepentingan perseroan, tidak terdapat benturan kepentingan, serta telah diambil tindakan untuk mencegah timbul atau berlanjutnya kerugian.
Perlindungan tersebut berada dalam rezim pertanggungjawaban direksi terhadap perseroan. Prinsip itu tidak menjadi kekebalan pidana. Apabila ada bukti rekayasa transaksi, benturan kepentingan yang disembunyikan, penyalahgunaan kewenangan, atau tindakan melawan hukum untuk memberikan keuntungan yang dilarang, pertanggungjawaban pidana tetap harus diperiksa berdasarkan unsur delik yang berlaku.
Dokumen seperti kajian kelayakan, risalah rapat, persetujuan organ perseroan, analisis risiko, penilaian kewajaran transaksi, pengungkapan hubungan dengan pihak terkait, dan catatan mitigasi risiko dapat membantu menjelaskan proses pengambilan keputusan. Dokumen itu bukan jaminan bebas dari pemeriksaan, tetapi relevan untuk membuktikan apakah direksi telah bertindak dengan iktikad baik dan kehati-hatian.
8. Memisahkan Risiko Usaha dari Tindak Pidana
Kerugian usaha dan tindak pidana korupsi memiliki dasar penilaian yang berbeda. Jika kerugian timbul dari keputusan yang dibuat melalui proses yang wajar, berdasarkan informasi yang tersedia, dengan tujuan kepentingan perseroan, tanpa benturan kepentingan dan dengan langkah mitigasi yang pantas, kerugian tersebut tidak cukup untuk membuktikan tindak pidana.
Sebaliknya, apabila transaksi direkayasa untuk menguntungkan pihak tertentu, proses pengadaan dimanipulasi, hubungan kepentingan disembunyikan, atau kewenangan digunakan menyimpang dari tujuan pemberiannya, proses bisnis tidak dapat dijadikan alasan untuk menghentikan pemeriksaan pidana. Penyidik tetap perlu membuktikan unsur delik dan penuntut umum wajib menguraikannya dalam dakwaan.
Penilaian risiko usaha juga perlu dipisahkan dari pertanggungjawaban administratif. Pelanggaran prosedur administrasi dapat menimbulkan konsekuensi menurut hukum administrasi atau hukum perseroan. Perbuatan yang memenuhi unsur delik dapat diproses melalui hukum pidana. Satu peristiwa dapat melibatkan beberapa rezim hukum, tetapi unsur dan akibat hukum setiap rezim tidak boleh dicampuradukkan.
Dalam perkara yang menjadi sorotan publik, pembuktian di ruang sidang tetap harus dibedakan dari narasi media. Artikel mengenai Fakta Persidangan Gibran dapat menjadi bacaan tambahan tentang penggunaan istilah dan informasi persidangan, sedangkan kualifikasi tindak pidana tetap ditentukan berdasarkan dakwaan, alat bukti, dan penilaian hakim dalam perkara yang bersangkutan.
9. Arah Penyempurnaan Regulasi
Penyempurnaan ketentuan korupsi perlu memperjelas parameter kerugian keuangan negara dan perekonomian negara, metode penghitungan, serta hubungan sebab akibat antara perbuatan dan kerugian. Pengaturan harus menjaga kesesuaian antara definisi kerugian dengan unsur lain dalam delik agar penghitungan finansial tidak menjadi pengganti pembuktian sifat melawan hukum, penyalahgunaan kewenangan, atau kesalahan.
Kedua, kewenangan lembaga pemeriksa perlu diatur dengan terang, termasuk dasar metodologi, sumber data, dan mekanisme pengujian hasil penghitungan dalam persidangan. Keseragaman metode bukan sekadar menghasilkan angka yang sama, melainkan memastikan hasil pemeriksaan dapat dipertanggungjawabkan dan diperdebatkan berdasarkan bukti.
Ketiga, perlindungan terhadap keputusan kebijakan dan bisnis perlu menggunakan syarat yang dapat diuji, seperti iktikad baik, tujuan keputusan, kewenangan, kepatuhan terhadap prosedur, keterbukaan benturan kepentingan, serta tindakan mencegah kerugian. Perlindungan semacam itu tidak boleh berubah menjadi imunitas untuk perbuatan yang memenuhi unsur pidana.
Keempat, pembaruan regulasi harus diselaraskan dengan KUHP, hukum perseroan, peraturan BUMN, ketentuan keuangan negara, dan hukum administrasi pemerintahan. Perumusan delik yang presisi akan membantu aparat membedakan risiko usaha, kesalahan administrasi, dan perbuatan koruptif tanpa mengurangi kewajiban membuktikan unsur tindak pidana.
Kelima, pengaturan delik yang berkaitan dengan UNCAC perlu dirumuskan secara terpisah sesuai sifat perbuatannya. Penyuapan pejabat publik asing, perdagangan pengaruh, penyuapan di sektor swasta, dan peningkatan kekayaan secara tidak sah tidak memiliki unsur yang identik dengan delik kerugian keuangan negara. Masing-masing memerlukan rumusan perbuatan, unsur kesalahan, dan batas pertanggungjawaban tersendiri. Apabila hasil tindak pidana diduga dialihkan atau disamarkan melalui transaksi keuangan, dugaan pencucian uang tetap harus diuji berdasarkan unsur deliknya sendiri. Artikel Modus Pelaku TPPU yang Perlu Diwaspadai membahas pola perbuatan yang berkaitan dengan tindak pidana pencucian uang.
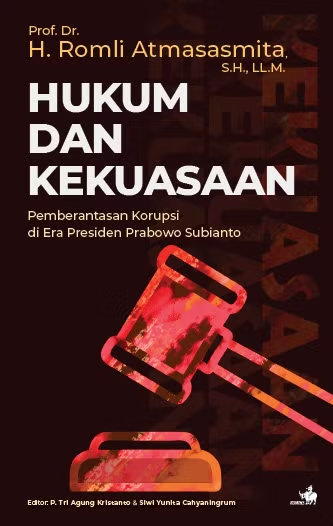
Hukum dan Kekuasaan: Pemberantasan Korupsi di Era Presiden Prabowo Subianto
Buku ini mengkritisi penerapan UU Tipikor yang terlalu berorientasi pada pemidanaan, penggunaan kerugian keuangan negara tanpa pembuktian unsur delik, dan pentingnya pemulihan kerugian negara melalui jalur perdata. Penulis juga membahas pembaruan UU Tipikor, deferred prosecution agreement, penguatan pencegahan korupsi, serta transparansi pelaporan harta kekayaan penyelenggara negara.
Harga dan stok dapat berubah sewaktu-waktu.
- Penerbit
- Penerbit Buku Kompas
- Tanggal terbit
- 17 September 2026
- Jumlah halaman
- 256 halaman
- ISBN
- 9786343191469
- Bahasa
- Indonesia
10. Kesimpulan Yuridis
Wacana penyempurnaan ketentuan tindak pidana korupsi harus diarahkan pada kepastian rumusan delik, penghitungan kerugian yang dapat diuji, serta pembuktian hubungan sebab akibat. Kerugian keuangan negara bukan bukti tunggal terjadinya korupsi. Penegak hukum tetap harus membuktikan perbuatan melawan hukum atau penyalahgunaan kewenangan, tujuan yang disyaratkan oleh rumusan delik, dan unsur kesalahan yang relevan.
Bagi pejabat pemerintahan dan direksi BUMN, batas itu menentukan pemisahan antara keputusan yang sah tetapi menimbulkan risiko dan perbuatan yang memenuhi unsur pidana. Business judgment rule melindungi pengurusan perseroan yang memenuhi syarat hukum, bukan transaksi yang direkayasa atau kewenangan yang digunakan untuk memberikan keuntungan secara melawan hukum.
Sampai perubahan peraturan disahkan dan berlaku, penerapan hukum harus merujuk pada ketentuan pidana yang berlaku. Untuk perbuatan setelah 2 Januari 2026, rumusan Pasal 603 dan Pasal 604 KUHP menjadi rujukan utama bagi delik yang dibahas di sini, dengan tetap memperhatikan hukum antarwaktu untuk perbuatan yang terjadi sebelumnya. Kepastian hukum bagi pengambil keputusan dan efektivitas pemberantasan korupsi bergantung pada pembuktian unsur yang tepat, bukan semata-mata pada besarnya kerugian.
11. Dasar Hukum
- Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, khususnya Pasal 1 ayat (3) mengenai negara hukum dan Pasal 28D ayat (1) mengenai jaminan kepastian hukum yang adil.
- Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana, khususnya Pasal 3 mengenai hukum yang berlaku dalam hal terjadi perubahan peraturan, Pasal 603 dan Pasal 604 tentang delik korupsi yang mengakibatkan kerugian keuangan negara atau perekonomian negara, serta Pasal 622 mengenai ketentuan peralihan dan pencabutan sejumlah ketentuan. Naskah resmi BPK.
- Undang-Undang Nomor 1 Tahun 2026 tentang Penyesuaian Pidana, yang menyesuaikan ketentuan pidana dalam berbagai undang-undang dengan KUHP. Naskah resmi BPK.
- Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana telah diubah dengan Undang-Undang Nomor 20 Tahun 2001, dengan memperhatikan ketentuan yang masih berlaku setelah pencabutan sejumlah pasal melalui ketentuan peralihan KUHP.
- Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara, mengenai ruang lingkup keuangan negara. JDIH BPK.
- Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, khususnya Pasal 1 angka 22 mengenai kerugian negara atau daerah. Naskah resmi BPK.
- Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara.
- Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan. Naskah resmi BPK.
- Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan, khususnya Pasal 17 dan Pasal 18 mengenai larangan penyalahgunaan wewenang. Naskah resmi BPK.
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana telah diubah, khususnya Pasal 92 mengenai pengurusan perseroan dan Pasal 97 ayat (5) mengenai syarat pembebasan tanggung jawab pribadi direksi atas kerugian perseroan. Naskah resmi BPK.
- Undang-Undang Nomor 19 Tahun 2003 tentang Badan Usaha Milik Negara sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 16 Tahun 2025. Naskah perubahan terakhir.
- Undang-Undang Nomor 7 Tahun 2006 tentang Pengesahan United Nations Convention Against Corruption, 2003.
- Peraturan Presiden Nomor 160 Tahun 2024 tentang Dewan Ekonomi Nasional, mengenai kedudukan, tugas, dan fungsi DEN. Naskah resmi BPK.
- Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016, mengenai unsur kerugian keuangan negara dalam rumusan lama delik korupsi.
- Putusan Mahkamah Konstitusi Nomor 28/PUU-XXIV/2026, mengenai pengujian ketentuan Pasal 603 dan Pasal 604 KUHP.
- Putusan Mahkamah Agung Nomor 130 PK/Pid.Sus/2013 dan Nomor 121 K/Pid.Sus/2020, yang disebut dalam rekomendasi DEN terkait perlindungan keputusan kebijakan dan bisnis.
Referensi Perkembangan Terkini
- Dewan Ekonomi Nasional, “Ketua DEN: Kerugian Negara Tetap Dipertanggungjawabkan, Penyempurnaan UU Tipikor Perjelas Pembuktian dan Perluas Jangkauan Delik Korupsi”, 21 Oktober 2026.
- Kementerian Koordinator Bidang Hukum, HAM, Imigrasi, dan Pemasyarakatan, “Menko Yusril: Penyempurnaan UU Tipikor Bukan untuk Melemahkan Pemberantasan Korupsi”, 27 Oktober 2026.
- ANTARA, “KPK Respons DEN, Sebut Empat Hal yang Mendesak Diatur dalam UU Tipikor”, 21 Oktober 2026.
- ANTARA, “Pemerintah akan pertegas kewenangan penghitungan kerugian negara”, 27 Oktober 2026.
- Mahkamah Konstitusi, “BPK Sampaikan Hasil Koordinasi Standar Penghitungan Kerugian Keuangan Negara”, Oktober 2026.
- NU Online, “Menko Kumham Yusril: Revisi UU Tipikor Belum Diputuskan, Perlu Kajian Mendalam”, 27 Oktober 2026.
12. FAQ
Apakah DEN berwenang mengubah undang-undang?
Dewan Ekonomi Nasional bertugas memberikan dukungan dan rekomendasi kepada Presiden di bidang kebijakan ekonomi. Perubahan ketentuan pidana tetap harus melalui proses legislasi sesuai ketentuan pembentukan peraturan perundang-undangan, sehingga rekomendasi DEN tidak dengan sendirinya mengubah hukum yang berlaku.
Apakah unsur kerugian keuangan negara akan dihapus?
DEN menyatakan bahwa rekomendasinya tidak ditujukan untuk menghapus unsur kerugian keuangan negara, sedangkan KPK mendorong agar delik tersebut tetap dipertahankan. Rumusan hukum yang berlaku tetap menjadi dasar penanganan perkara sampai perubahan peraturan disahkan dan mulai berlaku.
Apakah setiap kerugian BUMN merupakan tindak pidana korupsi?
Kerugian BUMN perlu diperiksa berdasarkan tindakan yang menyebabkannya, kewenangan pengambil keputusan, unsur melawan hukum atau penyalahgunaan kewenangan, tujuan yang disyaratkan oleh delik, dan hubungan sebab akibat. Status BUMN atau nilai kerugian tidak menggantikan pembuktian unsur pidana.
Apakah business judgment rule melindungi direksi BUMN dari proses pidana?
Doktrin business judgment rule melindungi keputusan pengurusan perseroan yang memenuhi persyaratan hukum, tetapi tidak menjadi kekebalan pidana. Jika alat bukti menunjukkan bahwa perbuatan memenuhi unsur delik korupsi, pertanggungjawaban pidana tetap harus diperiksa berdasarkan ketentuan yang berlaku.
13. Bacaan Artikel Lainnya
Konsultasi Hukum ALO Advokat
Penilaian atas keputusan pejabat atau direksi BUMN memerlukan pemeriksaan dokumen kewenangan, risalah pengambilan keputusan, laporan audit, transaksi terkait, dan kronologi. Analisis dokumen membantu membedakan persoalan administrasi, tanggung jawab perseroan, dan dugaan tindak pidana sesuai dasar hukum masing-masing.
Untuk memahami perbedaan peran advokat, lembaga bantuan hukum, dan kantor hukum dalam layanan hukum, lihat juga Perbedaan Pengacara atau Advokat, LBH, dan Law Office.
Sumber analisis: ALO Advokat. Rujukan perkembangan terkini dan peraturan dipisahkan pada bagian masing-masing.